
Ma sœur a acheté un pavillon de 1978 à Saint-Brieuc. Toilette avec chasse d’eau dans le jardin, cuisine d’origine, électricité aux normes de l’époque. Devis initial : 62 000 euros. Facture finale : 81 400. Elle avait sous-estimé les mauvaises surprises et les délais. Ce genre d’écart, je le vois passer dans presque tous les budgets travaux qu’on me montre, et il ne vient pas des artisans : il vient de la préparation en amont.
Avant de parler d’emprunt ou d’apport, il faut savoir ce qu’on va réellement dépenser. C’est là qu’un blog comme reussir-brico.fr devient utile : on y trouve des explications concrètes sur les postes de travaux, les ordres de prix et les erreurs qui coûtent cher. Un particulier qui arrive chez son banquier avec un budget détaillé, chiffré poste par poste, obtient un accueil très différent de celui qui débarque avec une fourchette floue.
Chiffrer avant de rêver
Un projet de rénovation se découpe toujours en trois blocs : le gros œuvre, les réseaux, et ce que j’appelle le « visible », c’est-à-dire tout ce qui se voit et se touche une fois les murs en place. Les gens adorent chiffrer le troisième et oublient les deux premiers. Résultat : la cuisine à 15 000 euros passe à la trappe parce que la toiture a mangé l’enveloppe.
Faites l’exercice dans cet ordre. Toiture, charpente, isolation, électricité, plomberie, châssis. Ensuite seulement, cuisine, salle de bain, sols, peinture. Si le budget ne couvre pas le premier bloc, le projet n’est pas finançable en l’état, point. Mieux vaut décaler d’un an que d’habiter six mois dans un chantier arrêté.
Prévoyez une marge. 15 % minimum sur le total estimé. Sur des maisons anciennes, je conseille 20 %. Ce n’est pas du pessimisme, c’est de l’arithmétique de chantier : il y a toujours un mur porteur qu’on ne pensait pas porteur, un tableau électrique à refaire, une évacuation bouchée.
Le financement, dans le bon ordre
Le réflexe de beaucoup est de réemprunter sur la maison pour tout payer. Ça peut marcher, mais l’ordre des opérations change la facture.
D’abord, l’épargne disponible. Pas toute, évidemment : gardez trois à six mois de dépenses courantes de côté, c’est non négociable. Le reste peut financer les premières tranches, souvent les moins chères, celles qu’on peut faire soi-même ou avec un artisan local payé au fur et à mesure.
Ensuite, l’emprunt travaux classique. Les taux sont plus élevés qu’un prêt immobilier, mais le montant est modulable et le déblocage se fait par tranches, ce qui évite de payer des intérêts sur de l’argent qui dort.
Il existe aussi le prêt à taux zéro pour certains travaux de rénovation énergétique, sous conditions de ressources et de nature des chantiers. Ça vaut le coup de vérifier son éligibilité avant de signer quoi que ce soit : le montant reste plafonné, mais l’économie d’intérêts n’est pas symbolique.
Ce que la banque regarde vraiment
Un dossier travaux solide contient trois choses. Des devis signés par des entreprises identifiées, pas des captures d’écran de conversations. Un échéancier réaliste, phase par phase. Et un plan de remboursement compatible avec votre taux d’endettement actuel, sachant que la banque recalcule ce taux en incluant la nouvelle charge.
La plupart des refus que je vois ne portent pas sur le montant. Ils portent sur l’incohérence : un projet à 70 000 euros pour une maison achetée 130 000, dans un quartier où des biens rénovés se vendent 180 000. La banque ne finance pas un rêve, elle finance une valeur. Si les travaux font grimper le bien au-delà du marché local, elle freine.
Faire soi-même : le vrai calcul
Poser du carrelage, monter des cloisons, faire de la peinture : sur un chantier, l’autoconstruction peut représenter 20 à 30 % d’économies. C’est réel. Mais il faut compter le temps, l’outillage et les reprises.
Un exemple concret. Un copain a voulu faire sa salle de bain seul. Trois week-ends prévus, sept mois en réalité, deux erreurs d’étanchéité, et un carreleur appelé en urgence pour rattraper le sol. Économie espérée : 4 500 euros. Coût final après reprises : environ 1 800 euros d’économie. Il a quand même appris quelque chose, mais le calcul initial était faux.
La règle que j’applique : on fait soi-même ce qui est réversible et sans risque pour le bâti. La peinture, oui. L’électricité et l’étanchéité, non. Un défaut d’étanchéité dans une salle de bain coûte dix fois plus cher à réparer que l’intervention d’un professionnel.
L’ordre qui sauve un budget
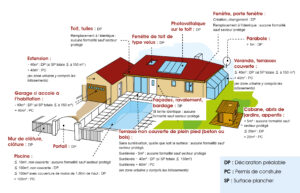
Une chose que je répète souvent et qui agace un peu : finissez une pièce entièrement avant d’attaquer la suivante. Un chantier éclaté sur toute la maison donne l’impression d’avancer, mais rien n’est utilisable et les coûts de finition s’accumulent. Une salle de bain terminée, c’est une pièce de moins à gérer dans le quotidien, et un argument solide si vous devez revendre plus tôt que prévu. Une fois le chantier terminé, pensez à la déclaration d’achèvement de travaux.
Le budget rénovation n’est pas un problème de maths. C’est un problème de séquencement et d’honnêteté sur ce qu’on sait faire. Chiffrez large, gardez une marge, empruntez au bon moment, et acceptez de décaler plutôt que de bâcler. Votre maison vous remerciera, et votre compte en banque aussi.