
La rentabilité d’un bien immobilier ne se résume pas à un simple pourcentage posé sur un coin de table. Entre prix d’achat, frais de notaire, charges, fiscalité et financement, un même appartement peut afficher 4 %, 7 % ou 10 % selon la méthode utilisée.
En maîtrisant quelques formules et en connaissant les bons seuils de référence, un investisseur distingue rapidement un projet moyen d’une opération solide. Les écarts entre villes, types de biens et stratégies de location sont plus marqués qu’on ne l’imagine…
| 📌 Méthode de calcul | 🔍 Formule | ⚙️ À quoi ça sert ? | 📊 Interprétation |
|---|---|---|---|
| Rentabilité brute | (Loyer annuel / Prix d’achat) x 100 | Évaluer rapidement le rendement d’un investissement | Un bon indicateur de départ, mais ne prend pas en compte les charges |
| Rentabilité nette | ((Loyer annuel – Charges) / Prix d’achat) x 100 | Approche plus réaliste de la rentabilité | Expose mieux le bénéfice réel attendu après dépenses |
| Rentabilité nette-net | ((Loyer annuel – Charges – Impôts) / Prix d’achat) x 100 | Montre le rendement après fiscalité | Très utile pour comparer deux biens fiscalement différents |
| Cash-flow | Loyers – (Crédit + Charges + Impôts) | Mesurer la trésorerie restante chaque mois | Positif = revenu supplémentaire / Négatif = effort d’épargne |
| Taux de rendement interne (TRI) | Calcul avancé basé sur les flux de trésorerie actualisés | Estimer la rentabilité réelle sur la durée du projet | Plus précis mais nécessite un outil de calcul |
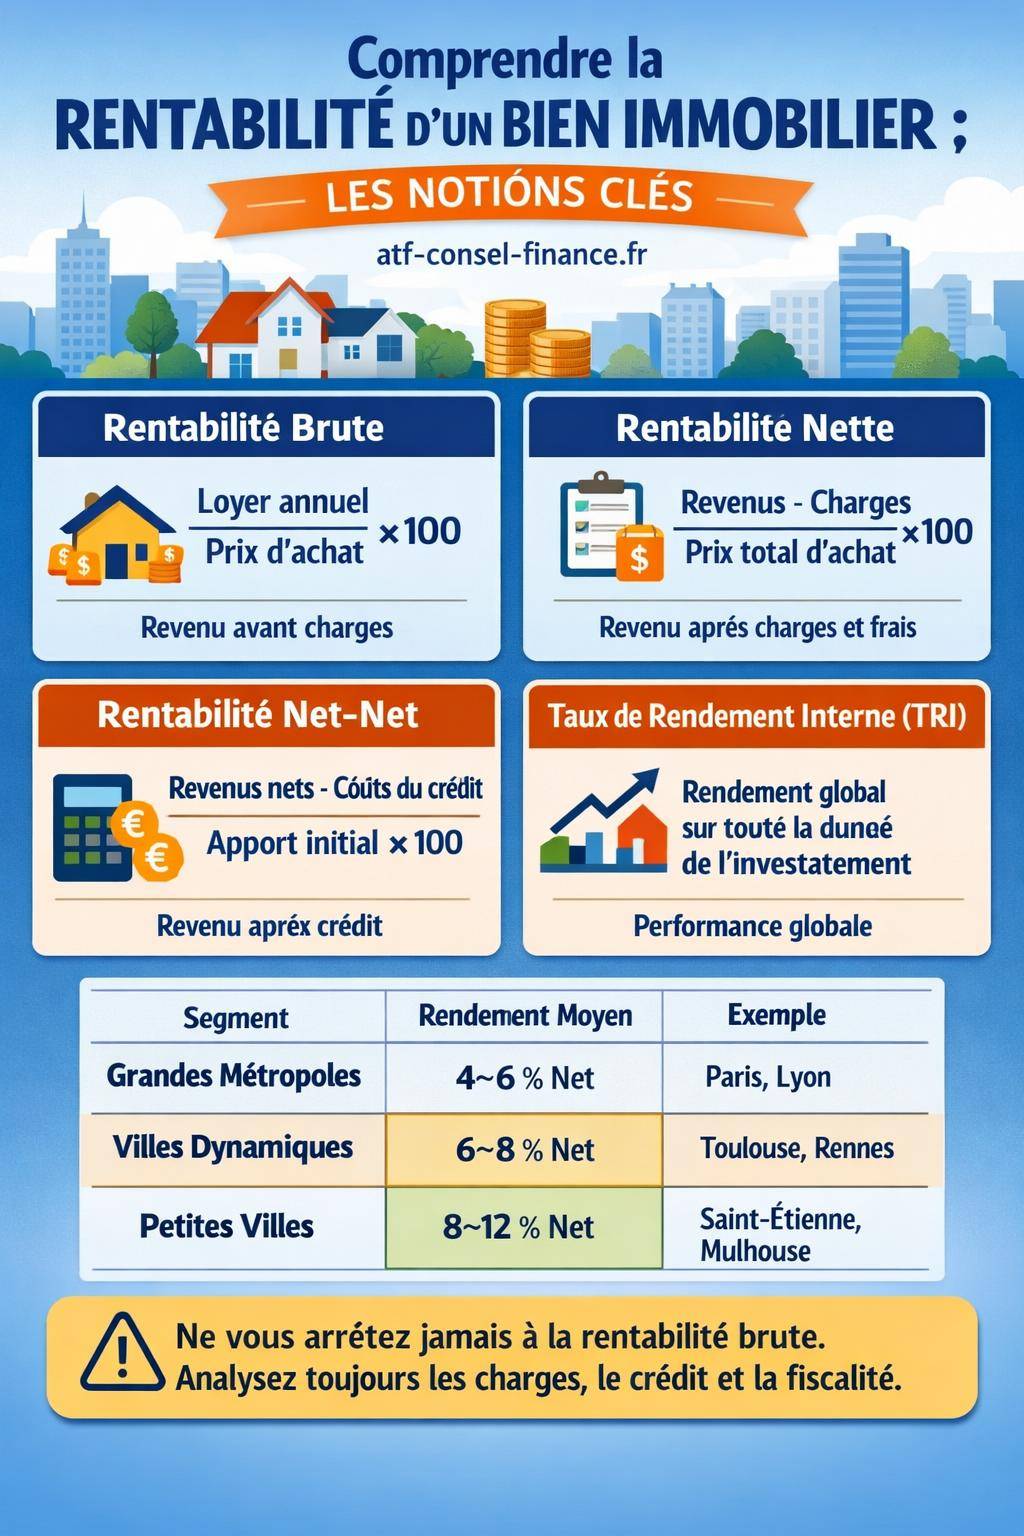
Comprendre la rentabilité d’un bien immobilier : les notions clés
La rentabilité locative mesure la performance économique d’un investissement immobilier. Elle exprime, en pourcentage, le rapport entre les revenus générés par le bien et le capital engagé pour l’acquérir et l’exploiter.
Sans cette mesure, un investisseur s’expose à sous-estimer les charges, à surpayer un bien ou à se retrouver avec un projet qui ne s’autofinance pas. La rentabilité sert donc de boussole pour comparer plusieurs biens, arbitrer entre villes ou encore choisir un mode de location.
On distingue plusieurs niveaux de rentabilité, chacun intégrant un degré de précision différent : la rentabilité brute, la rentabilité nette, la rentabilité net-net et des indicateurs plus avancés comme le taux de rendement interne (TRI).
Les quatre grands indicateurs de rentabilité locative
Pour analyser correctement un bien, il ne suffit pas de calculer un seul taux. Chaque indicateur apporte une lecture complémentaire du projet :
- Rentabilité brute : calcul simple, utile pour un premier tri rapide entre plusieurs biens.
- Rentabilité nette : intègre les charges courantes, plus représentative de la performance réelle.
- Rentabilité net-net : prend en compte en plus le coût du crédit immobilier.
- TRI (taux de rendement interne) : mesure globale intégrant achat, revenus, revente et horizon de temps.
Chaque méthode répond à une question distincte : « Ce bien semble-t-il intéressant à première vue ? », « Que reste-t-il après les charges ? », « L’opération couvre-t-elle vraiment mon crédit ? », « Quel rendement global sur toute la durée de l’investissement ? ».
« La rentabilité brute donne une première impression, la rentabilité nette raconte l’histoire réelle de votre investissement. »
Calculer la rentabilité locative brute : la base de tout calcul
La rentabilité brute sert de filtre initial. Elle permet de comparer rapidement plusieurs biens dans une même ville ou entre différents marchés, sans entrer encore dans le détail des charges.
Formule de la rentabilité locative brute
La définition de la rentabilité brute est la suivante :
Rentabilité brute = (Loyer annuel / Prix d’achat) × 100
Elle utilise le loyer annuel hors charges (ce que verse le locataire, hors provisions de charges récupérables) et le prix d’achat du bien, incluant idéalement les frais de notaire et, si possible, les travaux de remise en état immédiats.
Exemples chiffrés concrets
Supposons un appartement acheté 200 000 € frais de notaire inclus, loué 850 € par mois hors charges :
- Loyer annuel = 850 × 12 = 10 200 €
- Prix d’achat = 200 000 €
- Rentabilité brute = (10 200 / 200 000) × 100 = 5,1 %
Sur le papier, le bien affiche donc un rendement brut de 5,1 %. Ce taux reste cependant théorique car il ne tient pas compte des provisions pour travaux, de la fiscalité, ni du financement.
Ordres de grandeur : quels rendements bruts viser ?
Les données récentes du marché permettent de situer un bien par rapport à son environnement. En 2026, les rendements locatifs bruts moyens observés varient fortement selon les villes :
| Zone / Ville | Rendement locatif brut moyen 2026 | Profil de marché |
|---|---|---|
| Paris | 3–4 % | Marché tendu, prix élevés, rendement modéré |
| Lyon | 4–5 % | Grande métropole, équilibre entre tension et prix |
| Bordeaux, Nantes, Toulouse, Lille | 5–6 % | Villes dynamiques, demande locative soutenue |
| Marseille | ≈5 % | Grand marché, fort écart entre quartiers |
| Saint-Étienne | 9–10 % | Ville à fort rendement, prix bas, risque de vacance plus élevé |
| Mulhouse | 10–11 % | Fort rendement, vigilance sur la demande locative |
| Troyes | ≈9,0 % | Marché de rendement, ticket d’entrée contenu |
| Limoges | ≈8,7 % | Ville moyenne avec rendement élevé |
Dans ces villes à fort rendement, les prix au mètre carré restent très accessibles. Par exemple :
- Saint-Étienne : 1 408 €/m²
- Troyes : 1 728 €/m²
- Limoges : 1 588 €/m²
- Marseille : 3 727 €/m²
- Toulon : 3 266 €/m²
Calculer la rentabilité locative nette : intégrer les charges et la réalité du terrain
La rentabilité nette apporte une vision bien plus fidèle de la performance d’un bien. Elle retranche du loyer annuel l’ensemble des charges non récupérables et des frais récurrents liés à la détention du bien.
Formule de la rentabilité nette
La définition rigoureuse de la rentabilité nette est la suivante :
Rentabilité nette = ((Loyer annuel – Charges) / Prix total d’achat) × 100
Le prix total d’achat inclut :
- Le prix du bien.
- Les frais de notaire.
- Les travaux de mise en location (rénovation, ameublement).
Les charges englobent :
- Taxe foncière.
- Assurances (PNO, habitation si bail meublé géré différemment).
- Frais de gestion locative.
- Entretien courant et réparations.
- Charges de copropriété non récupérables.
Quelles charges déduire concrètement ?
Les repères suivants permettent de chiffrer rapidement les postes de dépenses annuels :
- Taxe foncière : environ 0,5 à 1,5 % de la valeur du bien par an.
- Assurance habitation / PNO : environ 2 à 3 €/m²/an.
- Entretien et réparations : environ 5 % des loyers annuels.
- Gestion immobilière : 7 à 10 % des loyers encaissés pour une agence.
Exemple : appartement de 50 m² à 150 000 €, loyer annuel 9 000 € (750 €/mois) :
- Taxe foncière estimée à 1 % de 150 000 € = 1 500 €.
- Assurance = 50 m² × 2,5 €/m²/an ≈ 125 €.
- Entretien = 5 % × 9 000 € = 450 €.
- Gestion locative = 8 % × 9 000 € = 720 €.
Charges annuelles totales ≈ 1 500 + 125 + 450 + 720 = 2 795 €.
Revenu net de charges = 9 000 – 2 795 = 6 205 €.
Rentabilité nette = (6 205 / 150 000) × 100 ≈ 4,14 %.
Le bien qui affichait 6 % brut se situe en réalité à un peu plus de 4 % net, avant fiscalité et crédit.
Seuils et repères de rentabilité nette pour un projet équilibré
Pour un investissement locatif classique financé à crédit, le seuil d’autofinancement s’obtient souvent autour de 7,5 % de rentabilité nette. En dessous, l’investisseur alimente régulièrement le remboursement du crédit avec son épargne personnelle.
Les fourchettes de rentabilité nette observées selon le type de marché sont les suivantes :
- Grandes métropoles : 4–6 % net.
- Villes dynamiques : 6–8 % net.
- Petites villes et marchés de rendement : 8–12 % net.
Rentabilité net-net : intégrer le coût du crédit immobilier
La rentabilité net-net va plus loin. Elle retranche également les frais liés au financement : intérêts d’emprunt, assurance emprunteur, frais de garantie. Elle mesure alors la performance réelle du projet en tenant compte du levier de la dette.
De la rentabilité nette à la rentabilité net-net
La logique : partir du revenu net de charges et déduire les coûts financiers annuels.
On utilise souvent un schéma pragmatique :
- Revenu locatif annuel brut.
- – Charges (taxe foncière, gestion, entretien, assurances…).
- – Intérêts d’emprunt annuels + assurance de prêt.
- = Résultat net-net avant impôts.
Puis :
Rentabilité net-net = (Résultat net-net avant impôts / Apport personnel) × 100 ou, pour une vision globale, rapporté au prix total d’achat.
Exemple simple
Reprenons un bien de 150 000 € financé par un emprunt de 135 000 € (apport 15 000 €), mensualité 750 € dont 350 € d’intérêts + assurance en moyenne sur les premières années :
- Loyer annuel : 9 000 €.
- Charges (comme plus haut) : 2 795 €.
- Intérêts + assurance de prêt : environ 4 200 €/an (350 € × 12).
Résultat avant impôts = 9 000 – 2 795 – 4 200 = 2 005 €.
Rapporté à l’apport de 15 000 € : 2 005 / 15 000 × 100 ≈ 13,37 % de rendement net-net sur l’apport, hors fiscalité et amortissement du capital. Le levier du crédit accroît ainsi le rendement des fonds propres, même avec une rentabilité nette modérée.
TRI et vision globale : mesurer la performance sur toute la durée
Le taux de rendement interne (TRI) offre une vision complète du rendement d’un investissement immobilier. Il agrège :
- Le coût initial (prix + frais + travaux).
- Les flux de loyers année par année.
- Les charges récurrentes et coûts financiers.
- Le prix de revente futur estimé, net de frais.
Par définition, le TRI correspond au taux qui annule la valeur actuelle nette de l’ensemble de ces flux financiers. Autrement dit, il représente le rendement annuel moyen du projet, en intégrant l’horizon de temps.
Quand utiliser le TRI ?
Le TRI prend tout son sens pour :
- Comparer un investissement immobilier avec d’autres placements (SCPI, assurance-vie, actions).
- Évaluer un projet avec travaux importants, revente à moyen terme ou stratégie de refinancement.
- Mesurer l’impact d’une hausse ou d’une baisse de valeur du bien à la revente.
Le calcul se réalise facilement avec un tableur en listant, année par année, les flux nets de trésorerie (positifs et négatifs), puis en appliquant la fonction financière « TRI » ou « IRR ».
« Le TRI met sur le même plan toutes les stratégies : location nue, meublé, courte durée, SCPI, investissement en direct. Il permet de raisonner sur une base comparable, dans le temps. »
Pour des placements pierre-papier, les approches de SCPI utilisent fréquemment ce type de projection longue, combinée à des critères comme le couple rendement / fiscalité / liquidité, détaillés dans cette analyse : les 3 clés pour choisir la bonne SCPI.
Différences de rentabilité selon le type de bien et la stratégie de location
À prix d’achat équivalent, la rentabilité varie fortement selon la surface, la typologie du bien et le mode d’exploitation locative. Loyer au mètre carré, fréquence de rotation, usure des équipements et réglementation n’ont pas le même impact d’un segment à l’autre.
Rendement selon la typologie de logement
Les observations de marché montrent les fourchettes de rendement suivantes par type de bien :
| Type de bien / Stratégie | Rendement locatif moyen | Commentaires |
|---|---|---|
| Studio / T1 | 6–9 % | Forte demande en zones étudiantes et centres-villes, rotation plus fréquente |
| T2 | 5–7 % | Équilibre entre rendement et stabilité des locataires |
| T3 et plus | 4–6 % | Tickets plus élevés, vacance parfois plus longue, familles plus stables |
| Colocation | 7–10 % | Optimisation du loyer global, gestion plus dense |
| Location courte durée | 8–15 % | Potentiel de revenus élevé, réglementation stricte et charges plus lourdes |
| Petites surfaces < 20 m² | ≈7,3 % | Loyer au m² élevé, usure plus rapide, encadrement spécifique dans certaines villes |
| Surfaces > 20 m² | ≥ 6 % | Equilibre rendement / confort locataire / vacance |
Les studios, la colocation et la location courte durée affichent généralement des rendements bruts supérieurs. En contrepartie, la gestion est plus active, la rotation des occupants plus élevée et les frais d’entretien souvent plus fréquents.
Impact de la localisation sur la rentabilité : métropoles, villes moyennes, marchés de rendement
La localisation façonne directement la rentabilité : niveau de loyers, prix au mètre carré, tension locative et perspectives de valorisation. Deux biens identiques sur le plan technique produisent des rendements très différents selon leur ville et leur quartier.
Grandes métropoles : rendement plus modéré, forte demande locative
Dans les grandes villes, le prix d’achat élevé limite la rentabilité brute, mais la vacance locative reste généralement contenue. Quelques repères :
- Paris : 3–4 % brut.
- Lyon : 4–5 % brut.
- Bordeaux, Nantes, Toulouse, Lille : 5–6 % brut.
Dans ces zones tendues, les loyers progressent souvent moins vite que les prix à l’achat, surtout après les différents encadrements réglementaires. L’investisseur privilégie alors la liquidité du marché, la valorisation potentielle à long terme et la sécurité de la demande.
Villes moyennes dynamiques : équilibre rendement / sécurité locative
Certaines villes moyennes affichent un compromis intéressant entre rendement et stabilité des locataires. Exemples :
- Rennes : studio ≈ 5,99 %, T2 ≈ 5,48 % brut.
- Toulon : ≈ 5,5 % brut.
- Nîmes : ≈ 6,5 % brut.
- Le Mans : ≈ 7,0 % brut.
- Niort : ≈ 7,1 % brut.
Ces marchés profitent souvent d’une qualité de vie appréciée, de pôles universitaires ou d’emplois régionaux, avec des prix encore contenus. La tension locative progresse parfois rapidement : en 2025, la hausse de la tension locative est marquée à Toulon (+38 %), Toulouse (+29,4 %), Limoges (+26,4 %), Marseille (+21,9 %) et Paris (+11,2 %).
Villes à fort rendement : vigilance sur la vacance locative
Dans des villes comme Saint-Étienne, Troyes, Mulhouse ou Limoges, les rendements bruts affichent des niveaux élevés, parfois supérieurs à 9 % ou 10 %. Les prix bas facilitent l’accès à la propriété et l’obtention d’un bon cash-flow.
En contrepartie, l’investisseur surveille de près :
- La stabilité de la population.
- La dynamique économique locale.
- La qualité du parc immobilier (vacant ou obsolète).
- Les délais de relocation, selon le quartier ciblé.
« Un rendement annoncé de 10 % brut perd rapidement de son attrait si le logement reste vide plusieurs mois entre deux locataires. »
Zoom Ile-de-France 2026 : exemples de rentabilité et niveaux de loyers
L’Ile-de-France illustre bien les écarts de rendement entre communes, avec des profils très différents à quelques stations de métro d’écart.
Levallois, Montreuil, Saint-Denis, Versailles : quatre profils contrastés
Quelques ordres de grandeur pour 2026 :
- Levallois : rendement brut ≈ 3,5–4 %, prix au mètre carré entre 8 000 et 10 500 €/m², loyer moyen 26–30 €/m²/mois.
- Montreuil : rendement brut ≈ 5–6,5 %, prix au mètre carré 4 500–6 000 €/m², loyer moyen 18–22 €/m²/mois.
- Saint-Denis : rendement brut ≈ 3,5–4,5 %, marché hétérogène selon les quartiers.
- Versailles : rendement brut ≈ 3,5–4,5 %, forte demande mais prix élevés.
À Levallois, le ticket d’entrée élevé et les loyers plafonnés limitent le rendement, mais la demande locative reste très soutenue. Montreuil offre un compromis différent, avec des prix d’acquisition plus modérés et des rendements supérieurs, au prix parfois d’une image de quartier encore en mutation selon les secteurs.
La vacance locative : l’ennemi silencieux de la rentabilité
Un calcul de rentabilité reste théorique si la vacance locative n’est pas prise en compte. Quelques semaines sans locataire réduisent fortement le rendement annuel et laissent l’investisseur seul face au crédit et aux charges.
Taux moyen de vacance et seuils acceptables
En France, le taux moyen de vacance locative gravite autour de 8 %. Pour un investissement locatif ciblé, un taux inférieur à 5 % reste généralement acceptable.
Chaque mois de vacance représente environ 8 % des revenus annuels perdus pour un bien loué sur 11 mois au lieu de 12. Sur un rendement brut de 6 %, un mois vide rabaisse mécaniquement le taux effectif.
Assurances loyers et vacance : impact sur le rendement
Des assurances spécifiques couvrent en partie les loyers impayés et parfois la vacance locative. Par exemple :
- Une assurance vacance couvre généralement jusqu’à 80 % du loyer, sur 1 à 4 mois par an.
- Son coût tourne autour de 1 % des revenus locatifs.
Ce coût s’ajoute aux charges à intégrer dans la rentabilité nette, mais sécurise le flux de trésorerie, surtout sur les marchés plus volatils.
« Une rentabilité de 7 % sur le papier ne tient pas longtemps si le logement reste vide un mois sur deux ans sans provision dédiée. »
Fiscalité et rentabilité : nue, meublé, régimes d’imposition
La rentabilité nette d’impôts dépend du statut du bailleur et du régime fiscal choisi. La même opération peut produire un résultat très différent en fonction de la nature des revenus (fonciers ou BIC), des amortissements et des charges déductibles.
Location nue : revenus fonciers et charges déductibles
En location nue, les loyers sont imposés comme revenus fonciers. Deux régimes coexistent :
- Micro-foncier : abattement forfaitaire de 30 %, sans déduction réelle des charges. Accessible si les revenus fonciers annuels ne dépassent pas un certain seuil.
- Régime réel : déduction effective des charges (taxe foncière, intérêts d’emprunt, travaux, assurance, gestion…).
Pour un bien avec des charges et intérêts élevés, le régime réel devient souvent plus adapté, car il réduit la base imposable, voire crée un déficit foncier imputable sous conditions.
Location meublée : statut LMNP ou LMP
En location meublée, les loyers relèvent des bénéfices industriels et commerciaux (BIC). L’investisseur peut opter pour :
- Micro-BIC : abattement forfaitaire de 50 % sur les loyers (voire davantage pour certaines locations de tourisme classées).
- Régime réel : déduction des charges et amortissement du bien et du mobilier.
L’amortissement comptable réduit fortement le résultat imposable en LMNP au réel, ce qui majore nettement la rentabilité nette d’impôts sur les premières années.
Tableau de synthèse : comparer rapidement les niveaux de rentabilité
Le tableau suivant rassemble les principales fourchettes de rendement selon le marché, le type de bien et la stratégie locative pour aider à situer un projet :
| Segment | Rendement typique | Points de vigilance |
|---|---|---|
| Grandes métropoles | 4–6 % net | Prix élevés, réglementation forte, mais vacance limitée |
| Villes dynamiques moyennes | 6–8 % net | Bien choisir le quartier, surveiller tension locative |
| Petites villes / marchés de rendement | 8–12 % net | Vacance plus fréquente, besoin d’analyse fine du marché |
| Studio / T1 | 6–9 % brut | Rotation élevée, usure accélérée, gestion active |
| T2 / T3 | 4–7 % brut | Bon équilibre rendement / stabilité locataire |
| Colocation | 7–10 % brut | Gestion plus complexe, réglementation spécifique |
| Courte durée | 8–15 % brut | Réglementation, saisonnalité, charges élevées |
Ce panorama offre un repère immédiat : un projet en grande métropole avec 5 % brut peut rester cohérent si le risque de vacance est faible et la valorisation probable. À l’inverse, une petite ville affichant 9 % brut nécessite un examen attentif de la demande locative, de l’état du bien et des perspectives économiques.
Méthodologie complète : comment analyser la rentabilité d’un bien étape par étape
Pour structurer l’analyse, une méthode en plusieurs étapes apporte de la clarté et limite les angles morts. Cette approche repose sur des chiffres vérifiés, des hypothèses prudentes et des comparaisons avec les standards du marché.
Étape 1 : rassembler les bonnes données
Avant de sortir la calculette, réunir les éléments suivants :
- Prix de vente, frais de notaire estimés, budget travaux.
- Loyer de marché réaliste (en comparant plusieurs annonces similaires, pas seulement le loyer rêvé du vendeur).
- Niveau de charges de copropriété et taxe foncière probable.
- Conditions de crédit prévisionnelles (taux, durée, assurance).
- Hypothèse raisonnable de vacance locative (par exemple 1 mois tous les 2 ou 3 ans).
Étape 2 : calculer les rendements brut, net et net-net
Une fois les données réunies :
- Calculer la rentabilité brute : loyer annuel / prix total d’achat.
- Évaluer les charges pour déterminer la rentabilité nette.
- Intégrer crédit et assurance pour apprécier la rentabilité net-net sur l’apport et sur le coût global.
Ce triptyque offre déjà une vision claire du projet et de son impact sur la trésorerie personnelle.
Étape 3 : intégrer vacance, impôts et scénarios
Pour affiner l’analyse :
- Retrancher un mois de loyer tous les deux ans dans le scénario prudents.
- Simuler l’impôt avec le régime pertinent (micro ou réel, nu ou meublé).
- Projeter plusieurs cas : stabilité des loyers, hausse modérée, ou baisse légère selon le marché ciblé.
Un fichier de simulation ou un outil en ligne aide à structurer ces différentes hypothèses. Le raisonnement utilisé en SCPI (rendement, fiscalité, liquidité) s’applique aussi à l’immobilier en direct, même si la mécanique de gestion diffère.
Rentabilité immobilière : replacer le chiffre dans une stratégie patrimoniale
Un pourcentage de rentabilité ne vit pas isolé. Il s’intègre dans une stratégie d’ensemble : recherche de revenus complémentaires, constitution de patrimoine, transmission, protection contre l’inflation ou diversification face aux marchés financiers.
Certains investisseurs privilégient la stabilité et la localisation premium, quitte à accepter un rendement net plus modéré. D’autres ciblent la génération de cash-flow, avec des marchés plus rentables mais aussi plus hétérogènes. Dans cette logique, la comparaison avec des placements pierre-papier comme les SCPI, déjà analysés sous l’angle rendement / fiscalité / liquidité, permet d’ajuster le curseur entre gestion directe et gestion déléguée.