
Entre PEA et compte-titres ordinaire, la différence ne se limite pas à une question de fiscalité. Derrière ces deux enveloppes se cachent des logiques d’investissement, des contraintes et des opportunités très différentes, qui impactent directement votre performance nette, votre stratégie de long terme et votre manière de gérer le risque.
En analysant chiffre par chiffre, règle par règle, on observe des écarts concrets sur le rendement après impôts, la liberté de mouvement, le choix des supports et la place de chaque outil dans une stratégie patrimoniale globale. Les lignes qui suivent entrent dans le détail de ces mécanismes pour éclairer un choix souvent sous-estimé.
| Critère | PEA | Compte-Titres Ordinaire (CTO) | À retenir ! |
|---|---|---|---|
| Fiscalité | Exonération après 5 ans | Flat tax (30%) | Avantage fiscal si placement long terme (PEA) |
| Univers d’investissement | Limité aux actions UE | Très large (actions mondiales, ETF, cryptos…) | CTO = plus de liberté d’investissement |
| Plafond des versements | 150 000 € (PEA classique) | Aucun | CTO pour investissements illimités |
| Liquidité (retraits) | Avant 5 ans : clôture | Aucune restriction | CTO = plus souple pour accès aux fonds |
| Coûts des transactions | Varie selon les courtiers | Varie aussi, parfois plus compétitif | Comparer les courtiers reste clé |
| Objectif idéal | Épargne long terme + fiscalité optimisée | Trading actif, diversification mondiale | Choisir selon votre stratégie d’investissement |
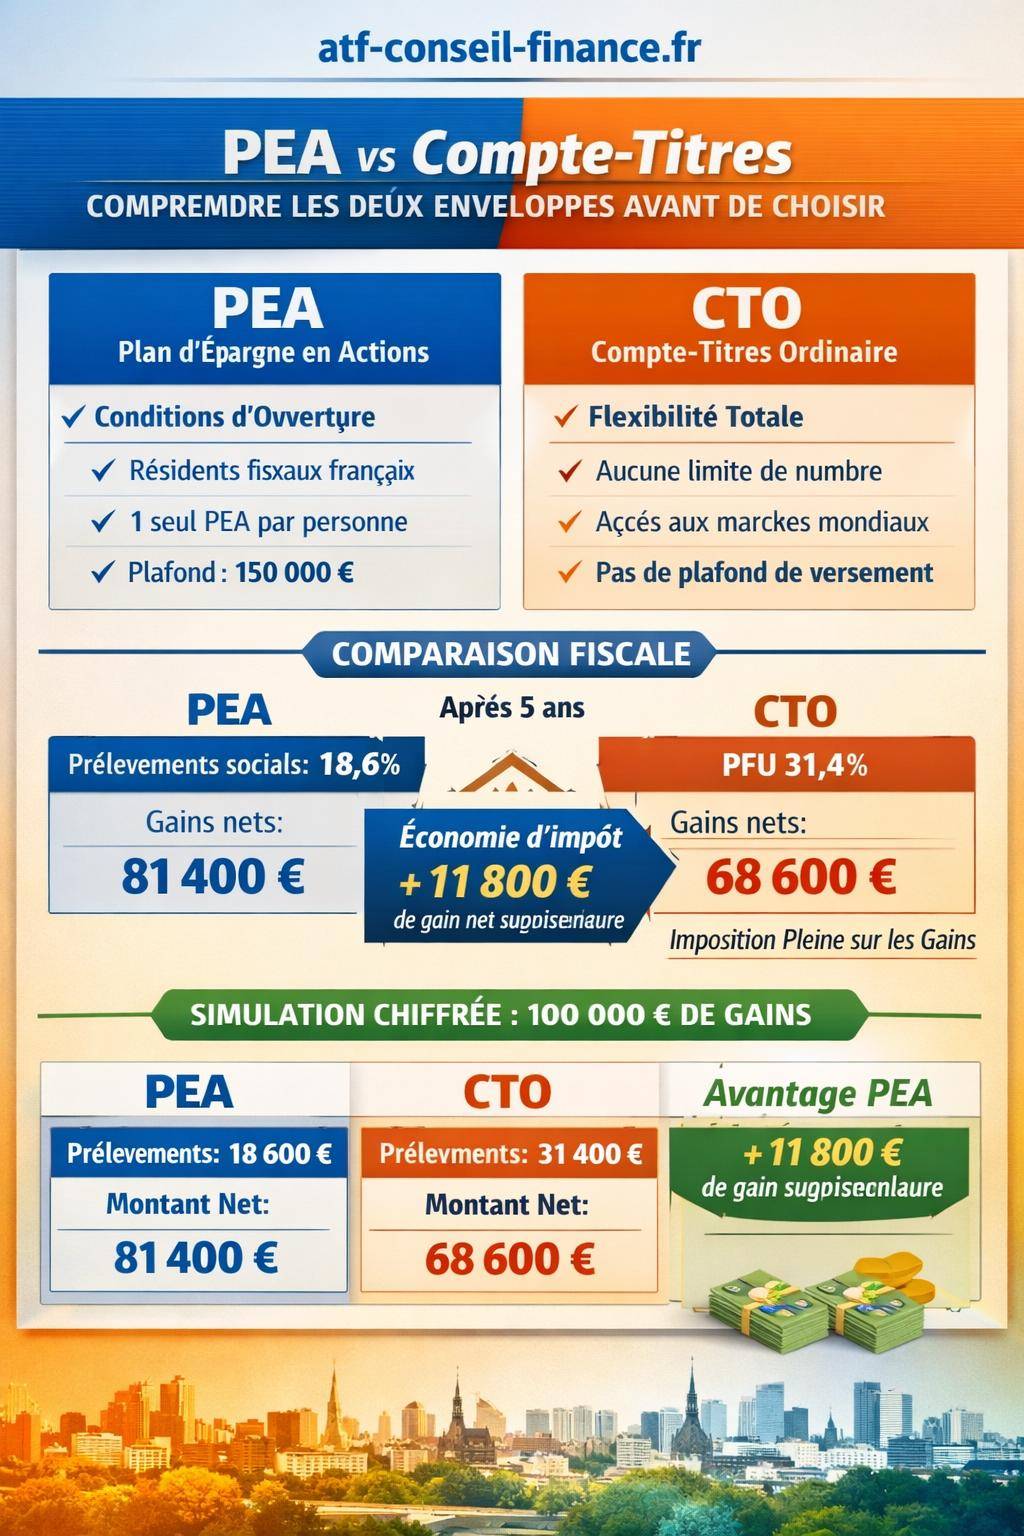
PEA vs compte-titres : comprendre les deux enveloppes avant de choisir
Le Plan d’Épargne en Actions (PEA) et le compte-titres ordinaire (CTO) sont deux cadres juridiques différents pour investir en Bourse. Ils permettent tous les deux d’acheter des actions, des ETF et parfois des fonds, mais leur traitement fiscal, leurs plafonds et leurs contraintes d’utilisation divergent nettement.
Le PEA est conçu comme un outil d’épargne en actions de long terme avec une forte dimension fiscale. Le CTO reste l’enveloppe la plus souple, avec une grande liberté sur le choix des actifs et des marchés, en contrepartie d’une imposition plus lourde sur les gains.
Conditions d’ouverture et profil d’épargnant concerné
Le PEA s’adresse aux majeurs résidents fiscaux français. Une seule ouverture par personne est autorisée, hors PEA-PME. Un foyer fiscal peut ainsi cumuler deux PEA classiques et deux PEA-PME, sous réserve de respecter les plafonds globaux. Le CTO, lui, ne connaît ni plafond de nombre ni condition de résidence fiscale aussi stricte, selon les politiques propres de chaque établissement.
En pratique, le PEA répond bien à une logique de constitution de capital en actions avec un horizon d’au moins cinq ans. Le CTO correspond mieux aux profils qui souhaitent accéder aux marchés mondiaux, aux titres étrangers à dividendes fréquents, ou encore aux produits dérivés et obligations.
PEA vs compte-titres : comparaison fiscale détaillée et chiffres clés
La fiscalité constitue l’axe central de la comparaison entre PEA et CTO. Sur un horizon de plusieurs années, l’écart d’imposition modifie sensiblement la performance nette, surtout pour les portefeuilles déjà significatifs ou les stratégies très orientées dividendes et plus-values.
Fiscalité du PEA après 5 ans : un avantage net sur l’impôt sur le revenu
Au-delà de cinq ans de détention, le régime fiscal du PEA devient particulièrement attractif. Les plus-values et dividendes encaissés sur le plan bénéficient d’une exonération totale d’impôt sur le revenu. Seuls les prélèvements sociaux restent dus.
Selon les données fournies, le niveau des prélèvements sociaux appliqué aux gains du PEA s’établit à 18,6 %. Autrement dit, pour 1 000 € de plus-value constatée sur un retrait après cinq ans, l’investisseur conserve 814 €, le solde correspondant aux contributions sociales.
« Après 5 ans, les gains du PEA ne supportent plus l’impôt sur le revenu, mais uniquement les prélèvements sociaux. L’économie d’impôt devient significative pour les épargnants imposés dans les tranches médianes et supérieures. »
Avant cinq ans, des règles plus contraignantes s’appliquent (fermeture ou limitation en cas de retrait), mais la tendance réglementaire récente assouplit progressivement le régime. Le cœur de l’intérêt du PEA reste cependant son horizon long, au‑delà du cap des cinq ans.
Fiscalité du compte-titres : PFU ou barème progressif
Le CTO est soumis au régime standard de la flat tax ou Prélèvement Forfaitaire Unique (PFU). Les plus-values et dividendes sont imposés à un taux fixe global de 31,4 %, incluant impôt sur le revenu et prélèvements sociaux. L’investisseur peut, sous conditions, opter pour le barème progressif de l’impôt sur le revenu, auquel s’ajoutent les prélèvements sociaux.
Dans de nombreux cas, surtout pour les revenus fiscaux déjà imposés dans des tranches significatives, le PFU de 31,4 % se révèle plus lourd que le traitement réservé au PEA après cinq ans. L’écart fiscal se répercute directement sur la capacité à faire croître le capital sur la durée.
Simulation chiffrée : 100 000 € de gains, PEA vs CTO
La comparaison suivante illustre concrètement l’impact de la fiscalité sur un montant de 100 000 € de gains réalisés au sein d’un PEA ou d’un CTO.
| Enveloppe | Prélèvements totaux | Montant net final | Commentaire |
|---|---|---|---|
| PEA (après 5 ans) | 18 600 € | 81 400 € | Seuls les prélèvements sociaux sont dus |
| CTO (PFU 31,4 %) | 31 400 € | 68 600 € | Imposition intégrale au PFU |
| Avantage PEA | +11 800 € de gain net supplémentaire | Écart directement lié au traitement fiscal | |
Sur un même montant de gains, le PEA offre ainsi 11 800 € de gain net en plus par rapport au CTO. Sur un horizon de plusieurs cycles de marché, cet avantage joue un rôle structurant dans la constitution d’un patrimoine financier.
Rendements observés : performances moyennes et écart PEA vs CTO
Sur le plan financier, les rendements associés à un PEA ne viennent pas directement de l’enveloppe, mais des actifs détenus (actions, ETF, fonds). Toutefois, le cadre fiscal modifie le rendement net après impôts, ce qui modifie la perception de la performance par l’investisseur.
Rendements moyens du PEA sur plusieurs horizons
Les données disponibles indiquent une performance moyenne des PEA de l’ordre de 4,6 % par an sur 5 ans (baromètre AMF 2024, période 2018‑2023). Sur une durée plus longue, les estimations situent le rendement moyen des actions entre 5 % et 7 % par an sur 10 ans (Banque de France), avec un historique de long terme situé entre 6 % et 11 % par an pour les grands indices boursiers.
Pour l’année 2023, la dispersion des rendements de PEA ressort entre 3 % et 7 % selon les profils de portefeuille et la prise de risque. Ces chiffres s’inscrivent dans une logique de marché actions européen, avec ses phases de volatilité, ses corrections et ses reprises.
Écart de rendement net entre PEA et CTO
Les statistiques font ressortir un écart de rendement d’environ 3 points sur 5 ans en faveur du PEA, une fois l’impact de la fiscalité intégré. Cet écart ne provient pas d’un meilleur choix systématique de titres, mais du fait que moins de performance est prélevée chaque année par le fisc.
Sur un portefeuille qui génère par exemple 6 % brut annuel sur 5 ans, une fiscalité de type CTO réduit le rendement net d’environ un tiers. En PEA, la pression fiscale reste plus contenue, ce qui se traduit par une progression plus régulière du capital.
Bien interpréter ces chiffres dans votre propre stratégie
Les performances mentionnées reflètent des moyennes. Un investisseur exposé à des valeurs de croissance technologique européennes, à des ETF sectoriels ou à des valeurs défensives (santé, consommation de base) n’obtient pas le même couple rendement/risque.
Des groupes comme LVMH, L’Oréal, Sanofi, ASML, Air Liquide, Schneider Electric, Vinci, BNP Paribas ou Airbus figurent souvent parmi les titres phares des portefeuilles PEA, aux côtés d’ETF répliquant de larges indices européens. La performance globale dépend de la combinaison de ces lignes, de la discipline de gestion et du respect de l’horizon long terme.
Plafonds, limitations et flexibilité : ce que PEA et CTO permettent réellement
Au‑delà de la fiscalité, PEA et CTO se distinguent clairement par leurs plafonds de versement, leurs contraintes de détention et les possibilités de retrait et d’arbitrage.
Plafonds de versement : PEA bridé, CTO illimité
Le PEA classique accepte jusqu’à 150 000 € de versements. Le PEA-PME permet d’aller plus loin avec un cumul PEA + PEA-PME pouvant atteindre 225 000 €. Ces plafonds concernent les apports en numéraire, pas la valeur de marché des titres, qui peut dépasser ces niveaux si le portefeuille se valorise.
Le CTO, lui, ne connaît aucun plafond de versement. L’investisseur ajoute des liquidités à son rythme, sans limite réglementaire. Cette absence de plafond convient aux stratégies de capitalisation progressive très importante, aux entrepreneurs cédant une activité et souhaitant réinvestir largement, ou encore aux investisseurs déjà fortement patrimonialisés.
Nombre de comptes et éligibilité
Le PEA impose une règle claire : un seul PEA par personne. Un foyer marié ou pacsé peut donc détenir deux PEA classiques. Le PEA-PME s’ajoute en complément, en respectant la limite globale. Seuls les résidents fiscaux français majeurs entrent dans ce dispositif.
Le CTO, en revanche, peut être ouvert sans limitation de nombre, y compris dans plusieurs établissements. Il se prête également bien aux stratégies d’arbitrage entre courtiers pour optimiser les frais de transaction, le service ou l’accès à certaines places boursières.
Souplesse des retraits et fonctionnement des mouvements
Le CTO offre une liquidité totale : l’investisseur vend ses titres, récupère ses fonds, effectue de nouveaux versements ou des retraits sans contrainte de durée ni impact réglementaire particulier. L’unique sujet reste le traitement fiscal des gains.
Le PEA fonctionne différemment. Les retraits avant cinq ans entraînent des conséquences (fermeture ou blocage de nouveaux versements, selon les cas). Passé cinq ans, les retraits deviennent compatibles avec le maintien du plan, tout en conservant le régime fiscal avantageux pour les gains déjà réalisés. Le PEA s’apparente ainsi davantage à un outil d’épargne programmé qu’à un simple compte de trading court terme.
Univers d’investissement : quelles actions, quels ETF, quels marchés ?
Le choix entre PEA et CTO se joue aussi sur la palette de supports accessibles. Ce point est souvent sous-estimé, alors qu’il conditionne l’accès aux grandes tendances économiques mondiales et à certains véhicules de diversification.
PEA : centrage sur l’Europe, via actions et ETF éligibles
Le PEA est réservé aux actions et ETF européens, au sens de la réglementation française sur l’éligibilité. De nombreux ETF labellisés « éligibles PEA » répliquent cependant des indices monde ou américains via des montages juridiques adaptés, ce qui élargit partiellement la diversification géographique.
Dans les faits, un PEA bien construit intègre souvent :
- Des ETF larges Europe ou Monde (en version éligible PEA) pour la partie « cœur » du portefeuille.
- Des actions européennes de grande capitalisation (LVMH, L’Oréal, Sanofi, ASML, Air Liquide, Schneider Electric, Vinci, Safran, etc.).
- Éventuellement des ETF thématiques (dividendes, climat, technologie, santé) respectant le cadre PEA.
Ce périmètre offre déjà une exposition significative aux secteurs industriels, financiers, technologiques et de la consommation, avec un biais structurel vers l’Europe.
CTO : accès mondial et grande variété d’actifs
Le compte-titres ordinaire ouvre l’accès à un univers beaucoup plus large :
- Actions internationales : États-Unis, Asie, marchés émergents.
- Obligations, titres de créance, ETF obligataires.
- Fonds non éligibles PEA, SICAV internationales, fonds sectoriels spécifiques.
- Produits dérivés (options, turbos, CFD, warrants) selon le profil de risque et la réglementation.
Les avantages structurels du CTO sont donc clairs : accès aux marchés non européens, investissement illimité, variété d’actifs large. Un investisseur orienté vers les grandes valeurs américaines de la tech, vers les obligations d’entreprise ou vers certaines stratégies de couverture utilise naturellement le CTO comme enveloppe de référence.
Frais et coûts de gestion : impact sur la performance nette
Les frais prélevés sur un PEA ou un CTO constituent un facteur structurant de la rentabilité nette. Ils se composent en général de frais de courtage, de frais de tenue de compte, de frais de gestion sur les supports (ETF, fonds) et éventuellement de commissions additionnelles.
Niveaux de frais observés sur les PEA
Les données indiquent des frais annuels moyens généralement compris entre 0,5 % et 3 %. À cela peuvent s’ajouter, dans certains cas, une commission de surperformance lorsque la gestion est déléguée et que le gérant dépasse un objectif prédéfini.
Sur une longue période, un écart de quelques points de frais génère une différence notable sur le capital final. Un PEA chargé à 2,5 % par an subit une érosion régulière de sa performance, là où un PEA structuré autour d’ETF à bas coûts et de frais de courtage raisonnables préserve mieux la rentabilité nette.
Frais sur CTO : diversité des modèles tarifaires
Le CTO suit des grilles tarifaires variables selon les courtiers : certains misent sur des frais de courtage très faibles et peu de frais fixes, d’autres appliquent des forfaits, voire une tarification par palier de volumes. Les ETF et fonds hors PEA peuvent aussi intégrer des frais de gestion spécifiques.
Une stratégie active sur CTO, avec nombreux allers‑retours, positions spécifiques et produits dérivés, supporte donc un niveau de frais potentiellement plus élevé, sauf optimisation poussée de la plateforme de courtage utilisée.
Stratégies d’investissement 2024 : comment articuler PEA et CTO
L’intérêt d’un PEA ou d’un CTO se mesure au regard d’une stratégie d’investissement cohérente. Il ne s’agit pas seulement de choisir une enveloppe, mais de structurer un ensemble clair de règles de gestion, d’allocation et de suivi dans le temps.
Approche « core-satellite » : structurer le cœur et les satellites
La structure dite core-satellite s’adapte très bien au PEA. Elle consiste à distinguer un « cœur » de portefeuille, largement diversifié et peu remanié, et des « satellites » plus ciblés, susceptibles d’évoluer au fil des cycles économiques.
Pour 2024, une répartition fréquente s’organise ainsi :
- Cœur (core) : ETF larges Europe/Monde éligibles PEA, couvrant plusieurs centaines de titres.
- Satellites : thématiques comme l’intelligence artificielle, l’hydrogène, les valeurs de dividendes, les infrastructures, la transition énergétique.
Une allocation typique peut s’établir par exemple autour de 60 % en ETF et 40 % en actions en direct, avec des ajustements selon le profil de risque, l’horizon de placement et la sensibilité de l’investisseur aux phases de marché.
Gestion tactique : ajuster selon les cycles économiques
Certains investisseurs utilisent le PEA principalement pour une gestion de long terme, tout en procédant à des ajustements tactiques sur les secteurs. Par exemple, surpondérer les valeurs industrielles et les bancaires lors des phases de reprise, renforcer la santé et les services aux collectivités lors des périodes d’incertitude, ou encore réduire certaines expositions cycliques en fin de cycle.
Le CTO sert alors de support complémentaire pour des paris plus ciblés sur des segments de marché précis : valeurs américaines de croissance, petites capitalisations asiatiques, obligations à haut rendement, etc. Cette répartition facilite la dissociation entre le noyau long terme (PEA) et la partie plus opportuniste (CTO).
Combinaison PEA + CTO : un couple structurant
Une approche combinée PEA/CTO prend souvent la forme suivante :
- PEA : allocation cœur en ETF Monde Europe‑centrés, grandes capitalisations européennes, valeurs défensives.
- CTO : sélection de titres américains, ETF pays émergents, stratégies spécifiques (secteurs de niche, obligations, produits dérivés maîtrisés).
Ce schéma marie l’optimisation fiscale du PEA avec la flexibilité et la richesse de l’univers CTO. Il correspond bien aux investisseurs qui souhaitent une structure robuste, mais qui refusent de se limiter à la seule zone européenne.
Intégrer PEA et CTO dans une stratégie patrimoniale globale
Le choix entre PEA et CTO ne se fait pas isolément. Il s’inscrit dans une réflexion plus large sur la construction du patrimoine : immobilier, assurance vie, produits structurés, trésorerie, placements de diversification comme les SCPI ou les fonds non cotés.
Rôle du PEA dans l’architecture globale
Le PEA se positionne comme un pilier d’épargne en actions, complémentaire de l’assurance vie (plus orientée fonds euros et unités de compte diversifiées) et des placements immobiliers. Son avantage fiscal après cinq ans en fait un vecteur adapté à la préparation de projets à moyen ou long terme : renforcement de l’apport immobilier, constitution d’un capital professionnel, anticipation de compléments de revenus.
Pour approfondir le lien entre enveloppe fiscale et stratégie patrimoniale, l’article suivant offre un éclairage utile sur la logique de simulation avant investissement : optimisation patrimoniale et simulation avant d’investir. La démarche de réflexion reste proche : analyser la fiscalité, la liquidité, le rendement attendu et la place de chaque outil dans votre patrimoine.
Place du CTO dans une logique de long terme
Le CTO prend une place particulière pour les investisseurs qui recherchent une diversification internationale profonde ou des stratégies plus sophistiquées. Il permet par exemple de :
- Renforcer la poche en actions américaines ou mondiales non éligibles PEA.
- Introduire une composante obligataire via des ETF spécifiques.
- Utiliser certains produits de couverture pour lisser la volatilité globale.
Dans cette logique, le CTO fonctionne comme une extension naturelle de la partie actions du patrimoine, mais aussi comme un espace d’expérimentation maîtrisée, à condition de respecter une allocation cible claire et un cadre de risque défini.
Lien avec la gestion de trésorerie et la relation bancaire
Beaucoup d’investisseurs gèrent leur PEA ou leur CTO via leur banque traditionnelle. D’autres privilégient des courtiers en ligne, plus agressifs sur les frais et plus riches en outils de trading. La rubrique dédiée à la relation bancaire et aux services financiers donne une vision plus large de ces enjeux : frais, services, qualité de l’exécution, outils de suivi.
Le choix de l’établissement pour loger PEA et CTO interfère directement avec la qualité des supports disponibles, l’accès aux marchés et la fluidité des opérations. Une même enveloppe légale (PEA ou CTO) ne rend pas exactement les mêmes services selon l’intermédiaire choisi.
PEA vs compte-titres : profils types d’investisseurs et arbitrages concrets
Chaque enveloppe correspond plus naturellement à certains profils d’investisseurs. L’enjeu consiste à identifier celui qui vous ressemble le plus, puis à adapter progressivement la répartition PEA/CTO en fonction de l’évolution de votre situation et de vos objectifs.
Profil orienté long terme et capitalisation
Un investisseur qui cherche à capitaliser régulièrement pendant 10, 15 ou 20 ans, via des versements mensuels ou annuels, tire un réel bénéfice de l’utilisation prioritaire du PEA. La stratégie s’oriente alors vers une diversification large, via ETF et grandes capitalisations européennes, avec une discipline stricte sur la durée de détention.
Ce type de profil accorde une place majeure à l’effet de la fiscalité différée sur la performance, et se soucie moins de multiplier les allers‑retours court terme. Le PEA représente une enveloppe de référence, le CTO intervenant plus tard, une fois les plafonds approchés ou la volonté de diversification internationale renforcée.
Profil dynamique, international et très diversifié
Les investisseurs particulièrement sensibles aux grands indices mondiaux, aux valeurs de croissance américaines, aux marchés émergents et aux produits plus sophistiqués se tournent plus volontiers vers le CTO. Leur priorité relève moins de l’optimisation fiscale immédiate que de la capacité à accéder à l’ensemble du spectre des actifs financiers.
Dans ce cas, un PEA peut coexister pour capter l’avantage fiscal sur la partie européenne, tandis que le CTO devient le principal espace d’expression des convictions de marché. La rubrique consacrée à la Bourse et aux stratégies d’investissement approfondit ces logiques d’exposition aux marchés et de gestion du risque.
Profil patrimonial en phase de transmission ou de réallocation
Les épargnants en phase de consolidation ou de transmission de patrimoine envisagent souvent le PEA comme un outil parmi d’autres, à articuler avec l’assurance vie, les contrats de capitalisation, les SCPI, l’immobilier détenu en direct ou en société. Le CTO devient alors un instrument de transition pour repositionner progressivement certaines lignes, liquider des positions anciennes ou préparer des donations.
Dans cette optique, la réflexion ne s’arrête ni aux plafonds ni aux taux d’imposition. Le regard se porte sur l’ensemble de la structure patrimoniale, la fiscalité en cas de transmission et la cohérence entre les différents blocs d’actifs. L’arbitrage PEA/CTO se connecte à une ingénierie patrimoniale plus globale, souvent réalisée avec l’appui d’un conseil spécialisé.
« Le choix entre PEA et compte-titres n’est pas une simple question de taux d’imposition. Il s’agit de définir une stratégie cohérente avec l’horizon de placement, le niveau de risque accepté et la place des actions dans l’ensemble du patrimoine. »
État du marché en 2024 : diffusion du PEA et place croissante de la Bourse
Les derniers chiffres montrent une montée en puissance progressive du PEA dans le paysage de l’épargne française. On compte environ 7,2 millions de PEA, pour un encours total de 114 milliards d’euros sur les PEA classiques et 2,9 milliards d’euros sur les PEA-PME.
Cette diffusion traduit une prise de conscience : l’épargne investie uniquement sur des supports sans risque peine à préserver son pouvoir d’achat dans la durée. Les actions, malgré leur volatilité, occupent une place croissante dans les stratégies patrimoniales, avec des PEA et des CTO au cœur de cette évolution.
En parallèle, le développement des courtiers en ligne, des ETF à faibles coûts et des contenus pédagogiques renforce la capacité des investisseurs particuliers à structurer eux‑mêmes leur couple PEA/CTO. Cette responsabilisation progressive demande une compréhension fine des outils disponibles, des mécanismes fiscaux et de la dynamique des marchés.