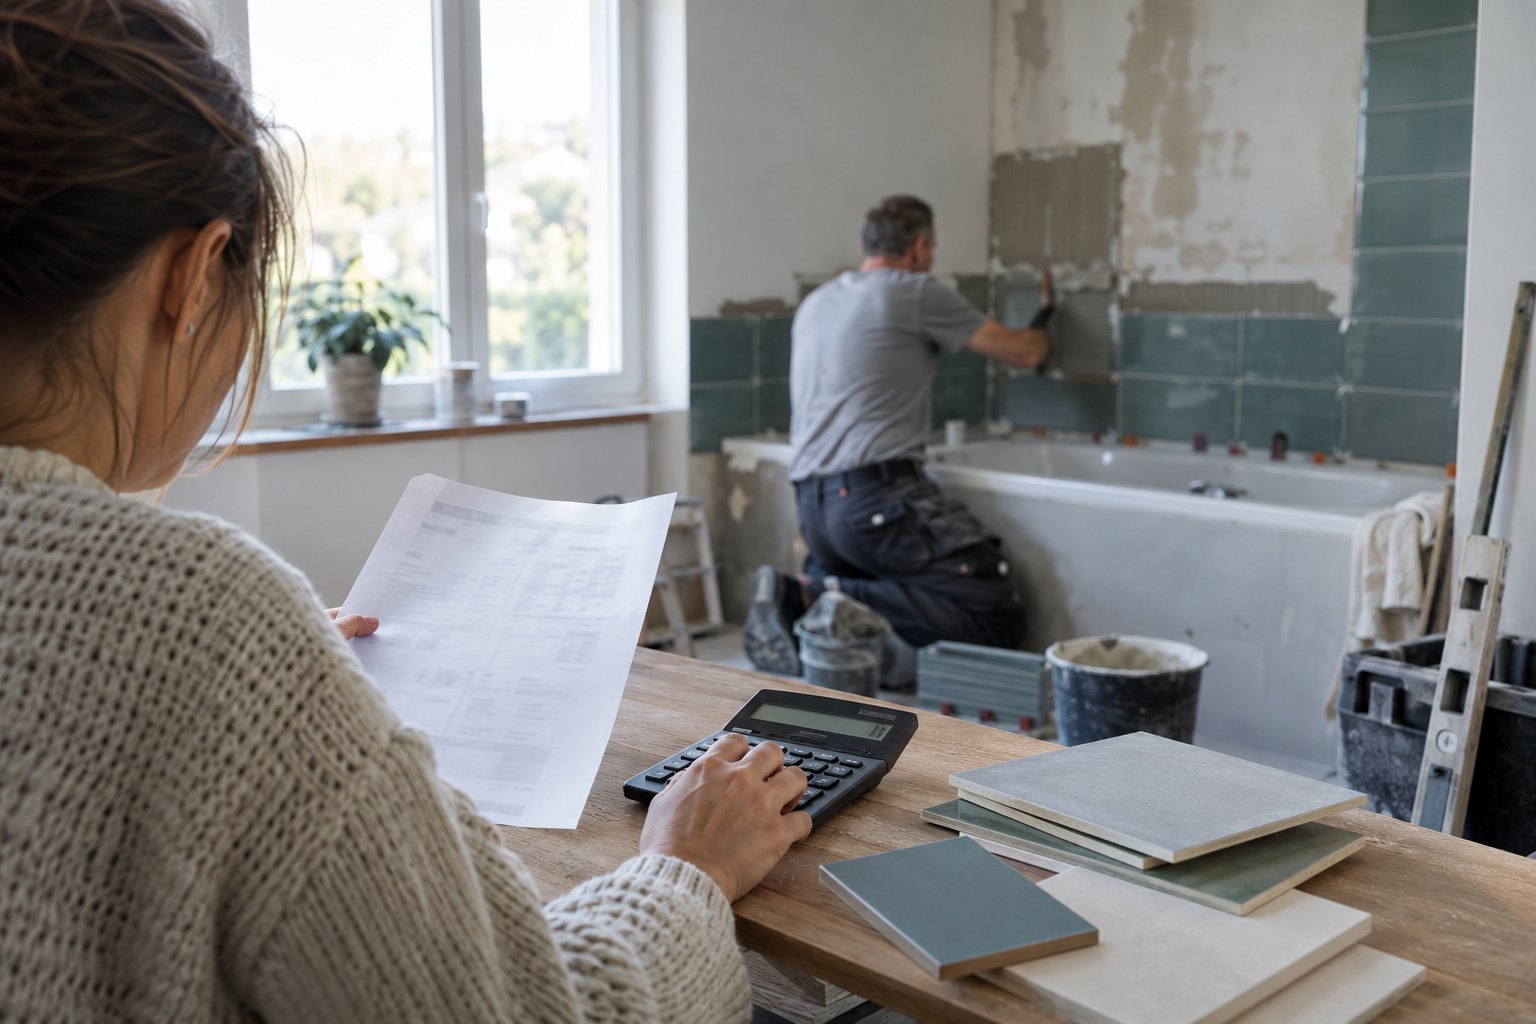

La dernière fois que j’ai refait une salle de bains, j’avais budgété 6 000 €. La facture finale a dépassé les 9 200 €. Un classique : le devis initial oublie toujours la moitié des finitions, et les mauvaises surprises tombent au pire moment. Si vous préparez des travaux, la vraie question n’est pas « combien ça coûte » mais « comment je paie sans tout casser côté épargne ». Mon conseil, un peu radical : je pars systématiquement du chiffre du devis, puis j’ajoute 25 % de marge avant même d’ouvrir mon tableur. Quand on lit un blog bricolage iliasafetyglass.com, on comprend vite que le budget d’un chantier se joue autant sur la préparation que sur les matériaux choisis. C’est exactement le même raisonnement qu’un investissement : on chiffre, on anticipe, on garde une réserve.
Le coût réel d’un chantier, au-delà du devis
Un devis d’artisan, c’est un prix de main-d’œuvre et de fournitures. Ça ne compte ni la location d’une benne, ni les allers-retours à la déchetterie, ni le repas sur le pouce parce que la cuisine est démontée.
Sur un chantier moyen à 15 000 €, comptez 8 à 12 % de coûts cachés : évacuation des gravats, protections, petites outillages, imprévus de structure quand on ouvre un mur. Ce sont rarement des postes glamour, mais ils existent et ils se paient cash.
Deuxième poste sous-estimé : le temps. Si vous faites vous-même, chaque week-end mobilisé a un coût d’opportunité. Trois mois de travaux personnels, c’est trois mois sans sorties, sans vacances, parfois sans heures supplémentaires au boulot. Ça ne figure sur aucune facture et pourtant ça pèse.
Financer : les trois sources possibles, et leurs pièges
On a schématiquement trois leviers. L’épargne disponible, le crédit travaux, et le report de certaines dépenses. Chacun a sa logique, aucun n’est gratuit.
- Piocher dans le livret A. Simple, immédiat, sans dossier. Le revers : ce matelas de sécurité fond, et le rendement (même révisé) reste modeste face à l’inflation des matériaux.
- Le prêt travaux. Taux entre 3 et 5 % selon le profil et la durée en 2025. Sur 15 000 € remboursés en cinq ans, la facture d’intérêts tourne autour de 1 500 à 2 000 €. À comparer au rendement que votre épargne aurait produit si elle était restée placée.
- Le crédit immobilier adossé. Si vous avez déjà un prêt en cours, un rachat partiel avec extension peut être plus avantageux qu’un prêt conso travaux. Les frais de dossier sont réels, mais le taux peut être nettement plus bas.
Un périmètre à ne jamais engager : l’épargne de précaution. Trois à six mois de dépenses courantes doivent rester liquides, quoi qu’il arrive. J’ai vu trop de propriétaires vider leur matelas pour une cuisine, puis se retrouver à découvert au premier pépin de voiture.
Un arbitrage simple, chiffré
Prenons un cas concret. Vous avez 25 000 € d’épargne, dont 10 000 € d’épargne de précaution. Travaux estimés : 18 000 €.
Utiliser les 15 000 € disponibles vous laisse à nu. Mauvaise idée. Utiliser 8 000 € d’épargne et emprunter 10 000 € sur quatre ans à 4,5 % revient à payer environ 950 € d’intérêts — soit 20 € par mois sur la durée du prêt. Ce surcoût est le prix de la tranquillité. Il reste modeste au regard du risque évité.
Un point que les gens oublient : les intérêts d’un prêt travaux ne sont pas déductibles pour une résidence principale, sauf cas particuliers (travaux d’économie d’énergie, par exemple, avec des dispositifs spécifiques). Renseignez-vous avant de signer, pas après.
Ce que la préparation change au budget
Un chantier bien préparé coûte moins cher. Pas parce que les matériaux deviennent magiquement abordables, mais parce qu’on évite les erreurs qui se paient deux fois : commander la mauvaise quantité, casser un carrelage déjà posé, refaire une étanchéité ratée.
Je garde toujours une règle simple : 10 % du budget travaux reste bloqué en réserve jusqu’à la réception. Si rien ne dérape, cette somme retourne à l’épargne ou amortit une partie du crédit par anticipation.
Le bricolage, quand il est bien pensé, n’est pas qu’une activité de loisir. C’est un levier financier. Chaque geste fait soi-même, chaque poste anticipé, chaque matériau choisi avec discernement allège la facture finale. La finance personnelle et les travaux ont ceci en commun : ce sont les décisions prises en amont, souvent invisibles, qui font la vraie différence sur le résultat.
Avant de lancer quoi que ce soit, posez le chiffre. Puis posez la source. Le reste suivra. Pour mesurer l’effet des travaux sur votre bien, voir comment calculer la rentabilité d’un bien immobilier.