
La donation au dernier vivant, souvent utilisée pour protéger un conjoint en cas de décès, peut sembler être la solution idéale en matière de transmission patrimoniale. Mais cette pratique n’est pas sans contraintes. Derrière ses avantages apparents se cachent des limites juridiques, fiscales et familiales qui méritent toute votre attention.
| 🌟 Points clés | 🔍 Description |
|---|---|
| ⛔ Réservée aux époux | Uniquement accessible aux couples mariés, excluant PACS et concubinage. |
| 🚨 Révocabilité | Le donateur peut retirer la donation à tout moment, sans notification. |
| 👪 Limitation avec descendants | Ne peut aller au-delà de la quotité disponible pour protéger les droits des enfants. |
| ⏳ Effets différés | Les biens ne sont transmis qu’au décès du donateur. |
| ⚖️ Gestion des biens complexe | Nécessite une coopération entre usufruitier et nus-propriétaires, source de conflits potentiels. |
| 💰 Frais et complexité | Acte notarial coûteux et nécessaire à chaque modification. |
| 💥 Conflits familiaux | Risques accrus dans les familles recomposées en cas de remariage. |
| 📜 Droit de retour | Si aucun descendant ou parent, planification spéciale requise pour éviter le retour des biens aux frères et sœurs. |
| ⚡ Annulation en cas de divorce | La donation est annulée automatiquement, sauf stipulation contraire. |
| 💵 Impact fiscal | Exonération des droits de succession, mais fiscalité potentiellement défavorable (IFI). |
💡 Conseil : Impliquez un notaire pour une mise en œuvre adaptée et évitez les complications familiales et fiscales !
Comprendre les limites juridiques de la donation au dernier vivant
La donation au dernier vivant, également appelée donation entre époux, est une disposition légale qui permet à un conjoint de profiter d’une meilleure protection en cas de décès du partenaire. Pourtant, ce dispositif présente des cadres juridiques stricts à connaître.
Une protection réservée uniquement aux couples mariés
Contrairement à d’autres dispositifs successoraux, la donation au dernier vivant est exclusivement réservée aux couples mariés. Les partenaires de PACS et les concubins sont exclus de cette configuration, même s’ils partagent une vie commune.
Si vous êtes lié(e) par un PACS ou en concubinage, d’autres options sont envisageables pour organiser la transmission de votre patrimoine. Consulter un notaire peut ainsi s’avérer utile pour bâtir une stratégie adaptée à votre situation.
À savoir : Si vous êtes dans une situation hors mariage, pensez à rédiger un testament. Il reste le moyen le plus simple et le plus accessible dans ces cas.
Une révocabilité parfois critiquée
La donation au dernier vivant peut être révoquée à tout moment sans avoir à informer l’autre conjoint. Cette libre révocabilité offre une certaine souplesse aux donateurs, mais elle peut aussi générer une insécurité juridique bien réelle pour le conjoint bénéficiaire.
En cas de divorce, cette donation est automatiquement annulée, sauf si une mention explicite prévoit son maintien.
Limiter les droits des enfants avec prudence
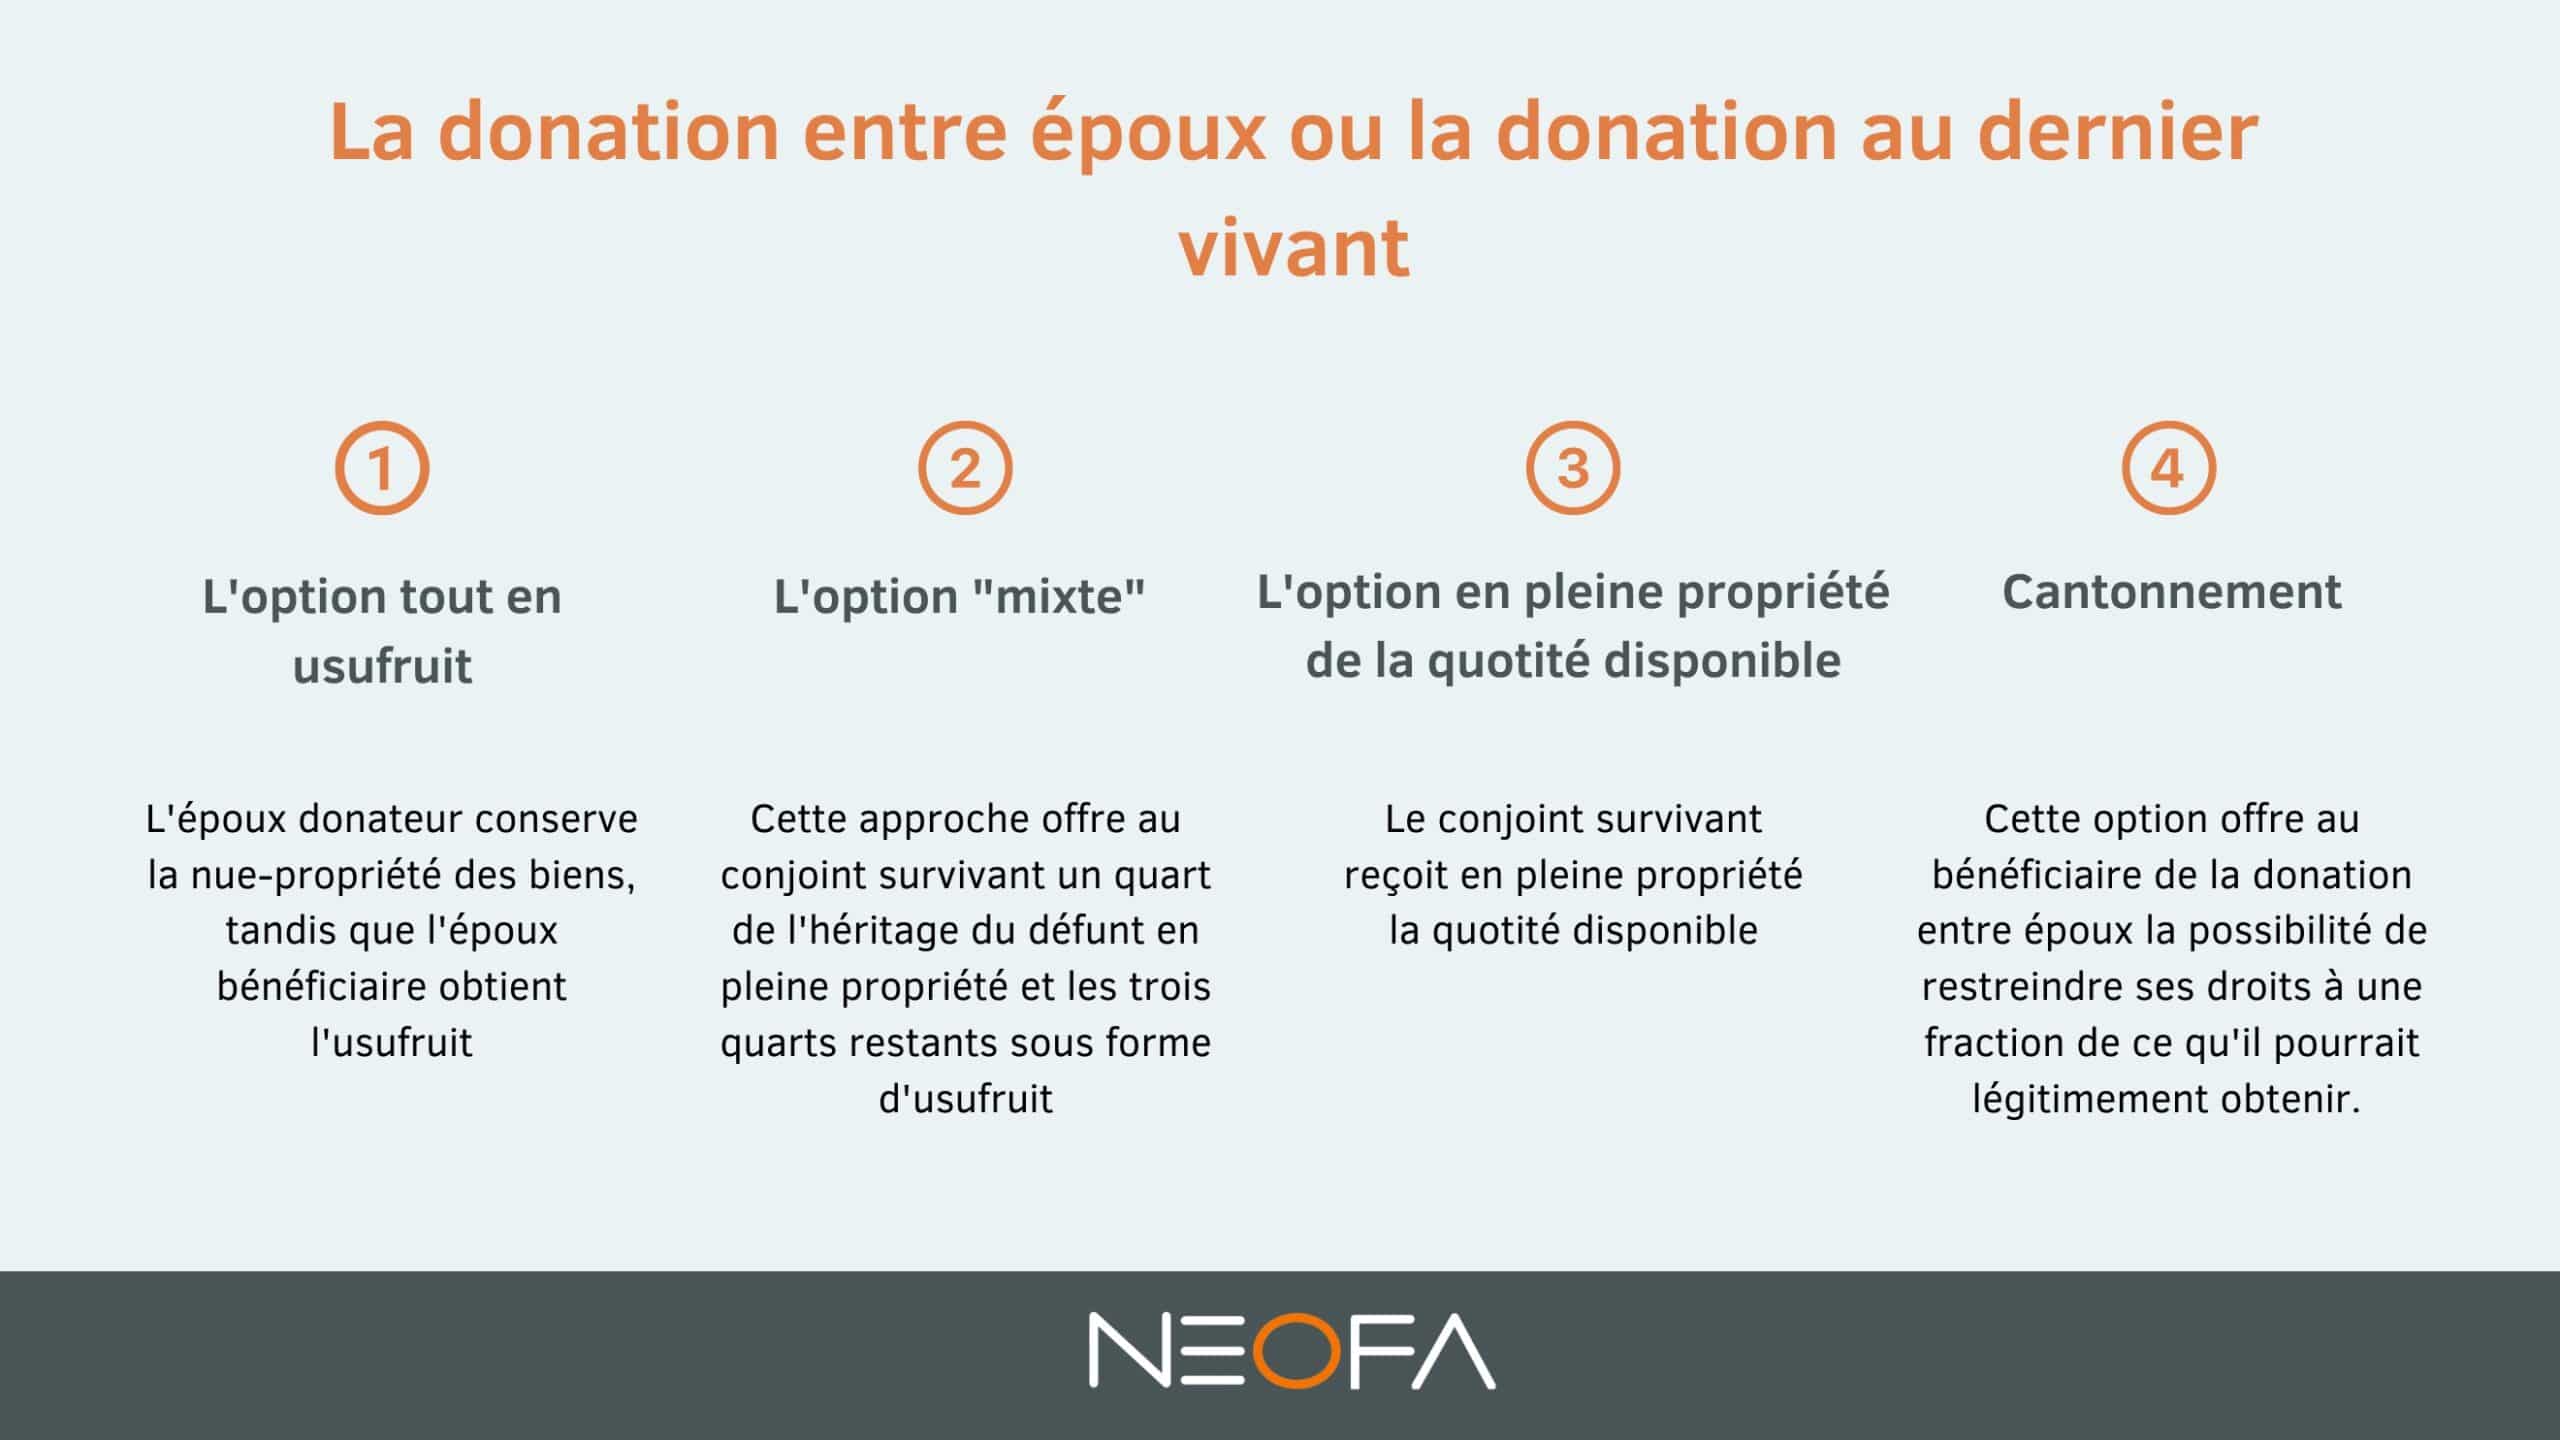
La donation entre époux ne peut en aucun cas amputer la réserve héréditaire des enfants, une part minimale de l’héritage qui leur est réservée par la loi. Malgré cela, ce dispositif peut réduire significativement les droits des enfants, notamment dans des configurations de familles recomposées.
Les rivalités peuvent s’intensifier entre enfants de différents lits ou avec le conjoint survivant. Ces situations nécessitent une préparation minutieuse et une communication ouverte en amont pour éviter les conflits posthumes.
Impact patrimonial et gestion des biens post-donation
La transmission via donation entre époux influe également sur la gestion des biens. Ces effets se prolongent bien après la disparition du donateur.
Usufruit et désaccords familiaux
Lorsqu’un conjoint survivant hérite d’un usufruit, cela signifie qu’il peut disposer des biens (comme percevoir des loyers pour un appartement en location) mais qu’il n’en détient pas la pleine propriété. À l’inverse, les enfants (nus-propriétaires) sont détenteurs du capital.
L’usufruit peut entraîner des désaccords notables sur des décisions patrimoniales majeures, comme une vente immobilière. L’accord des nus-propriétaires reste indispensable dans ces situations.
- Les décisions non consensuelles peuvent être bloquées, prolongeant ainsi les démarches administratives.
- Des tensions peuvent apparaître entre le conjoint survivant et les héritiers nus-propriétaires.
Mon conseil perso : Avant d’opter pour ce type de donation, discutez-en avec l’ensemble de vos héritiers potentiels. Cela offre tout de suite une visibilité claire sur les démarches futures et évite les tensions inutiles.
La complexité administrative liée aux modifications
Une fois établie par acte notarié, cette donation ne peut être modifiée que par un autre acte notarié. Cette condition peut s’avérer coûteuse si des ajustements sont nécessaires au cours de la vie des conjoints.
L’impact fiscal de la donation entre époux
En termes de fiscalité, la donation au dernier vivant dispose d’un cadre particulier, souvent bien perçu pour son exonération des droits de succession. Toutefois, certaines implications fiscales méritent d’être abordées.
La fiscalité liée à l’IFI
L’usufruit obtenu par donation n’est exonéré ni de l’IFI (Impôt sur la fortune immobilière) ni d’autres charges fiscales éventuelles. Même en cas de donation, le patrimoine peut engendrer des coûts fiscaux non négligeables.
Coût de mise en œuvre de la donation
Faire établir un acte notarié implique des frais notables, allant des honoraires du notaire aux frais d’enregistrement et de publication. Ces coûts varient selon la complexité du dossier et la valeur des biens transmis.
Les familles recomposées doivent redoubler de vigilance car chaque mariage, chaque succession peut déclencher une réévaluation des droits de chacun.
Prévoyance et droit de retour
À la disparition des conjoints sans enfants ni parents proches, le droit de retour peut s’appliquer, renvoyant les biens hérités à la fratrie initiale du défunt. Si ce n’est pas souhaité, il est impératif de prévoir des dispositions spécifiques.
Équilibre entre avantages et inconvénients
La donation au dernier vivant permet certes d’assurer une certaine protection du conjoint survivant, mais elle fixe des limites importantes en termes de flexibilité juridique, patrimoniale et fiscale. Adapter ce dispositif aux besoins et souhaits familiaux est donc une étape à ne négliger sous aucun prétexte.