
Préparer sa retraite requiert de l’anticipation, la méthode et la lucidité. Cela ne se limite pas à la simple accumulation d’un capital. Vous devez élaborer une stratégie personnalisée qui répond à vos besoins futurs, sécurise votre niveau de vie et vous permet de transmettre sereinement votre patrimoine. La gestion patrimoniale, loin d’être réservée aux plus aisés, constitue une démarche pertinente pour atteindre vos objectifs.
Faites appel à un cabinet en gestion de patrimoine
Le premier réflexe pour bâtir un plan solide consiste à solliciter les services d’un conseiller spécialisé. Ce professionnel analyse l’ensemble de vos possessions, votre situation familiale et fiscale, vos ambitions ou votre capacité d’épargne. Ce diagnostic global favorise l’identification des forces, des risques et des zones de progrès pour optimiser l’organisation de votre patrimoine. Un cabinet de gestion effectue aussi une veille réglementaire et fiscale et vous donne accès à des solutions sur mesure telles que :
- l’allocation d’actifs,
- l’optimisation fiscale,
- les dispositifs d’investissement (Pinel, PER, SCPI, assurance vie),
- l’ingénierie financière.
L’avantage majeur est que vous profitez de conseils neutres, adaptés à la diversité des profils (employés, travailleurs non-salariés, indépendants ou cadres supérieurs). Un expert vous accompagne également lors des grandes transitions : changement de statut matrimonial, revente d’un bien, transmission, évolution professionnelle, etc. Cette relation de confiance évite les décisions dictées par l’urgence ou la peur. Vous pouvez prendre du recul pour faire un choix entre divers produits et être en harmonie avec votre plan de management.
Évaluez vos besoins pour anticiper votre retraite sereinement
Une stratégie pertinente commence par une estimation précise de vos besoins à la retraite. Vous devez avoir une vision globale des dépenses courantes et du coût des loisirs, des voyages, du soutien à la famille, etc. Tenez aussi compte des frais de santé auxquels vous devez faire face au fur et à mesure que l’âge avance. Cette étape exige de projeter vos ressources futures (pensions, profits locatifs, rentes, dividendes…) et de prévoir la perte de revenus à l’arrêt de l’activité professionnelle. Considérez également l’inflation et les contraintes imprévues.
Vous devez mesurer l’écart entre votre niveau de vie actuel et celui que vous désirez avoir à la retraite. Les plateformes de simulation fournissent des ordres de grandeur pour fixer le montant à atteindre et la durée requise pour rassembler le capital ou l’allocation souhaitée. Anticipez les charges qui évoluent : relogement, adaptation de la maison, aides à domicile ou transmission à vos proches. Vous obtenez ainsi une feuille de route personnalisée et chiffrée pour rendre la stratégie patrimoniale concrète et réaliste.
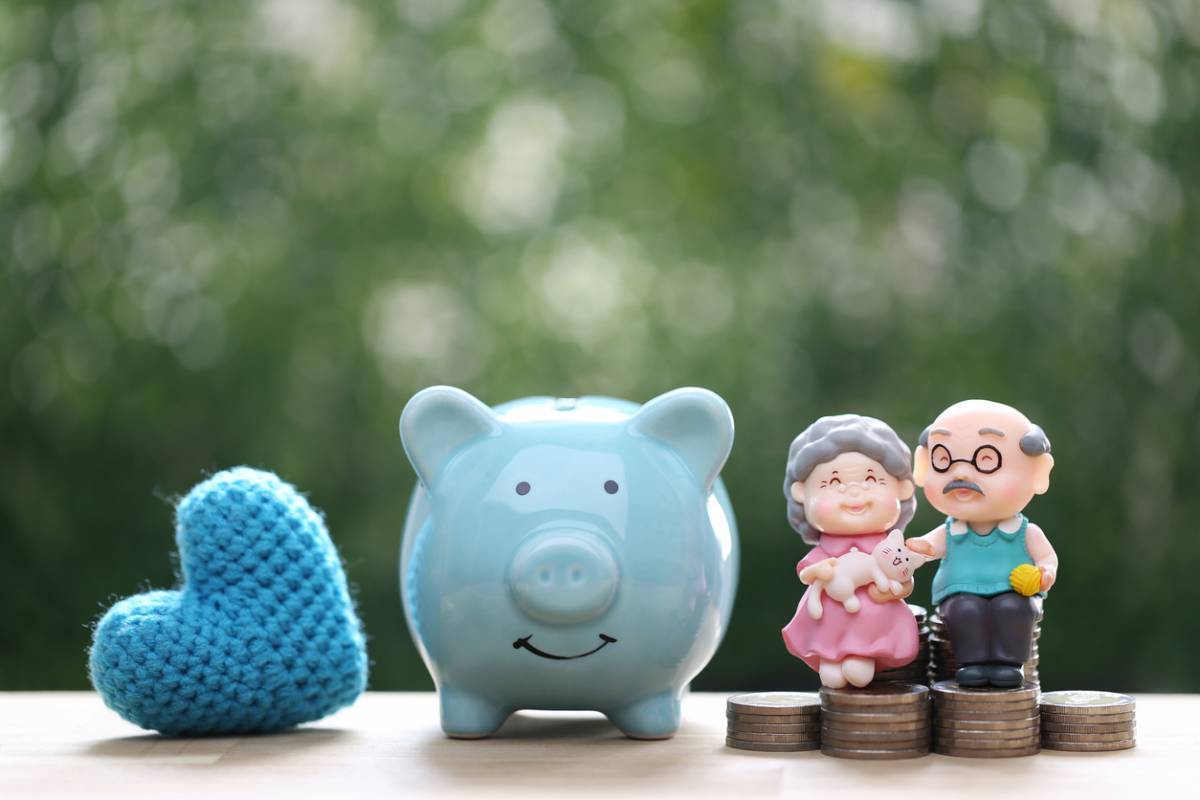
Ce couple a sollicité l’accompagnement d’un expert en gestion de patrimoine à Bordeaux pour définir un plan de retraite efficace et adapté.
Choisissez les supports d’épargne les plus adaptés
Ce choix constitue la pierre angulaire de votre préparation. Il n’existe pas de solution universelle, mais une combinaison de produits à équilibrer entre performance, sécurité, disponibilité et avantages fiscaux. Parmi les alternatives classiques, l’assurance vie reste un outil plébiscité grâce à sa souplesse, un tarif abordable et un cadre fiscal attractif. Le Plan d’Épargne Retraite (PER), individuel ou entreprise, est une option de référence depuis la réforme de 2019. Elle permet d’épargner à votre rythme, tout en déduisant les versements volontaires de l’assiette imposable. Vous décidez à la fin de votre carrière professionnelle si la sortie se fera en capital ou rente.
Les investissements immobiliers (locatif, SCPI) continuent de séduire parce qu’ils génèrent des profits complémentaires et une valorisation à long terme. Les dispositifs Pinel, LMNP et Malraux offrent aussi des réductions d’impôts. Le placement doit être toutefois pensé sur le long terme, en tenant compte :
- de la gestion locative,
- des risques de vacance ou d’impayés,
- de la fiscalité sur les revenus fonciers.
Pensez enfin à la diversification de vos avoirs. Vous avez le choix entre des actions, des obligations, des fonds structurés ou le capital-investissement si vous êtes un aventureux.
Mettez en place une stratégie d’investissement sur le long terme
Préparer sa retraite n’est pas une course, mais une démarche à suivre sur la durée. L’investisseur averti privilégie la régularité (versements programmés), la patience, l’ajustement du portefeuille selon la conjoncture et l’âge et un pilotage dynamique. Une stratégie patrimoniale solide repose sur la diversification, l’anticipation des contraintes et le réajustement périodique pour tenir compte des évolutions de la législation fiscale et des marchés financiers.
Un accompagnement par un cabinet de gestion de patrimoine apporte l’expertise dont vous avez besoin pour ne pas subir des aléas économiques. La planification de la transmission doit aussi faire partie de la réflexion : donations, assurance vie, démembrement de propriété, rédaction d’un testament… Une gestion patrimoniale pertinente a pour but de préserver le capital, d’organiser la succession dans l’intérêt des héritiers et de limiter la fiscalité adaptée.
Préparer sa retraite, c’est avant tout anticiper, s’outiller et avancer pas à pas. Le recours à un professionnel vous permet de clarifier vos impératifs, de piloter un portefeuille cohérent et de prévoir les imprévus. Cette démarche, accessible à tous les budgets, offre la possibilité d’aborder l’avenir avec sérénité. Vous protégerez ainsi vos intérêts et ceux de vos proches.