
Mon voisin a vendu 18 000 € de moins que prévu. Sa cuisine datait de 1998, il le savait. Il avait pourtant reçu trois devis de rénovation, tous autour de 9 000 €. Il a repoussé, repoussé, puis vendu en l’état. Mauvaise décision. Pas parce qu’il fallait absolument tout refaire, mais parce qu’il n’a jamais posé le chiffre noir sur blanc.
Le bricolage et la finance personnelle se croisent plus souvent qu’on ne le croit, surtout quand il s’agit d’immobilier. Avant d’attaquer un chantier, je conseille toujours d’aller traîner sur des ressources comme https://bricolageexperts.com/ pour évaluer la faisabilité technique — parce qu’un projet mal chiffré en amont coûte systématiquement le double. Un budget travaux réaliste, c’est d’abord une question de diagnostic honnête, pas d’envie de faire joli.
La règle des 70 %
Voici ce que j’ai fini par retenir après avoir accompagné une quinzaine de ventes dans mon entourage : on ne récupère jamais 100 % d’un euro investi en rénovation. Jamais. En moyenne, selon ce que je constate autour de moi, un particulier récupère entre 50 et 80 % de sa mise au moment de la revente. Sauf dans certains cas précis.
Lesquels ?
- La cuisine, quand elle est vraiment dépassée : jusqu’à 75 % récupérés.
- Les fenêtres simple vitrage remplacées par du double : rentabilité quasi immédiate, et le DPE passe un cap.
- Un ravalement de façade sur un bien en centre-ville : ça peut peser lourd.
- Le papier peint de la chambre d’amis des années 90, par contre… on oublie.
Le piège classique, c’est de refaire ce qui nous plaît, pas ce qui se vend.
Calculer son retour, concrètement
Le calcul n’a rien de sorcier. Il faut trois chiffres : le coût total des travaux, l’estimation du bien avant travaux, et l’estimation après. La différence entre les deux estimations, divisée par le coût, donne un ratio. En dessous de 1, on perd de l’argent. Au-dessus de 1,5, on peut considérer que ça vaut le coup.
Exemple chiffré, tiré d’un cas réel que j’ai suivi l’an dernier à Angers. Appartement de 62 m², estimé 165 000 € en l’état. Devis cuisine 8 500 €, salle de bains 6 000 €, peintures 3 000 €. Total 17 500 €. Estimation après travaux validée par deux agences : 198 000 €. Écart : 33 000 €. Ratio : 1,89. Le couple a signé le devis le lendemain.
Mais ce calcul n’a de sens qu’à une condition : que le prix au m² local n’ait pas déjà explosé. Si les biens rénovés du quartier se vendent à 2 400 € et que le vôtre, rénové, plafonnerait à 2 450 €, l’affaire est mauvaise. Il faut vérifier la fourchette basse et haute du marché local avant de sortir un seul devis.
Le piège du financement
Un budget travaux sur papier, c’est bien. Le financement, c’est là que ça dérape souvent.
Beaucoup de propriétaires tapent dans leur épargne alors qu’un prêt travaux à 3,5 % aurait préservé un livret à 2,4 % net. Mathématiquement absurde. D’autres font le contraire : ils empruntent alors que leur épargne dort à 0,5 %. Le bon arbitrage dépend du taux réel obtenu et de ce que rapporte cet argent ailleurs. Si votre épargne est sur un PEL, voir comment récupérer l’argent de son PEL.
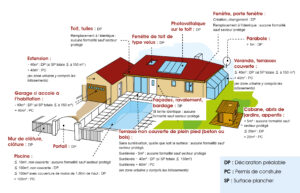
Autre erreur qui revient tout le temps : sous-estimer le coût des imprévus. Dans un chantier, il y a toujours quelque chose. Un mur humide derrière le carrelage, une colonne d’eau fatiguée, un tableau électrique aux normes de 1982. Je compte systématiquement 20 % de marge de sécurité. Sur 17 500 €, ça fait 3 500 € de plus. Si tout se passe bien, cette somme reste dans la poche. Si ça tourne mal, elle évite de s’endetter davantage. Une fois le chantier terminé, pensez à la déclaration d’achèvement de travaux pour rester en règle.
Faire soi-même, alors ? Sur des tâches simples, ça fait économiser. Sur l’électricité ou la plomberie, le temps passé et le risque de malfaçon annulent souvent le gain. Ce n’est pas une question de compétence, c’est une question d’heures disponibles et de garantie. Un pro couvert par une assurance, ça a un prix, mais ce prix vous protège en cas de litige à la revente.
Ce que ça change pour votre patrimoine
Une rénovation bien ciblée n’est pas une dépense. C’est un investissement immobilier déguisé, avec un rendement qu’on peut estimer à l’avance. À condition de viser ce que le marché local valorise, pas ce que les magazines de déco mettent en couverture.
Faites l’exercice une fois. Trois colonnes sur un papier. Coût, valeur avant, valeur après. Si le ratio dépasse 1,5, lancez-vous. Sinon, attendez, changez de cible ou vendez en l’état — et assumez la décote, elle sera souvent inférieure au coût d’un chantier mal calculé.