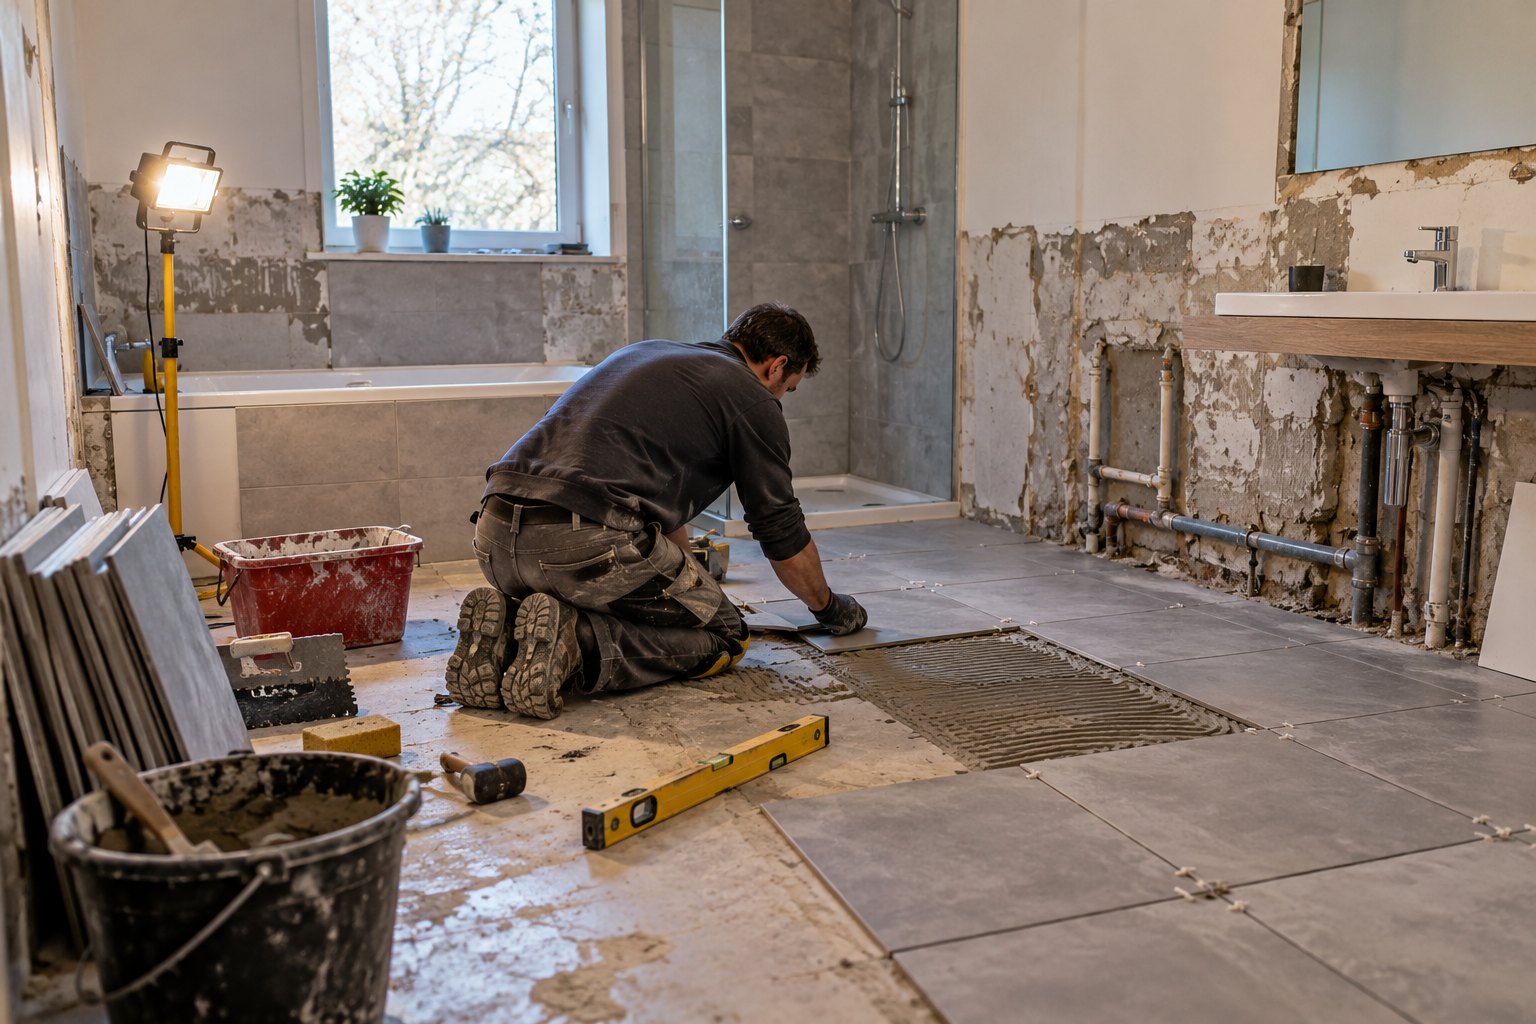

J’ai aidé un copain à chiffrer sa salle de bains l’an dernier. Devis artisan : 11 400 €. En faisant lui-même la dépose, la plomberie et les joints, avec un carreleur pour le sol seulement, il est tombé à 6 300 €. Trois semaines de congés posés, deux allers-retours chez le marchand de matériaux, une épaule douloureuse. Rentable ? Oui, à condition de compter son temps comme une ressource rare et non comme du gratuit.
C’est là que le bricolage cesse d’être un loisir et devient une décision patrimoniale. Avant de sortir la perceuse, on ouvre un tableur. Des sites comme la-passion-du-bricolage.fr donnent les pas-à-pas, les dosages, les pièges de chaque chantier ; la partie financière, elle, reste à votre charge. Et c’est souvent elle qui décide si le projet tient debout ou pas.
Ce que rapporte vraiment un chantier fait maison
La valeur verte d’une rénovation ne se devine pas, elle se vérifie. Un diagnostic de performance énergétique refait après isolation des combles, c’est un chiffre opposable au moment de la vente. Deux propriétaires dans le même immeuble, l’un avec un DPE classé F, l’autre passé en D, ne discutent pas au même prix.
Ma conviction, après plusieurs dossiers : le bricolage rapporte plus en valeur de revente qu’en économie de facture. Les gens retiennent le devis évité. Ils oublient le vrai gain, celui qui apparaît huit ans plus tard sur l’acte notarié.
Un ordre de grandeur utile. Comptez qu’un euro dépensé en matériaux de qualité sur une cuisine ou une salle de bains se retrouve partiellement dans le prix de vente, alors qu’un euro d’équipement gadget ne revient jamais. La différence tient à la durabilité, pas au style.
Le coût que personne ne met dans le devis
Votre samedi après-midi a un prix. Si vous facturez votre heure de travail 25 € net, un chantier de 120 heures « économise » 3 000 € de main-d’œuvre — sauf que vous venez de travailler pour 25 € de l’heure sans cotisation, sans garantie, sans assurance décennale. Le calcul reste gagnant dans la plupart des cas. Il faut juste le faire honnêtement.
Autre ligne oubliée : l’outillage. Une carrelette correcte, une bonne scie circulaire, un perforateur qui tient le choc, cela représente vite 600 à 900 €. Cet investissement s’amortit sur plusieurs chantiers, donc il ne faut jamais le porter en totalité sur le premier.
Reste le risque. Une erreur d’étanchéité dans une douche à l’italienne coûte plus cher que l’artisan qu’on avait refusé de payer.
Financer les matériaux sans casser son épargne de précaution
Un chantier se paie en trois ou quatre vagues : matériaux bruts, puis équipements, puis finitions, puis les imprévus. Étaler les achats sur plusieurs mois présente un intérêt réel, parce que le prix des matériaux bouge et que votre trésorerie, elle, ne bouge pas dans le bon sens.
Trois règles que j’applique. Jamais de crédit conso pour du matériel qui sera posé dans six mois. Toujours garder l’épargne de précaution intacte, même si le chantier traîne. Et négocier les remises en quantité chez le négoce plutôt que de courir après les promos au détail, qui sont presque toujours sur des références d’entrée de gamme.
Le crédit travaux a un sens pour une rénovation énergétique qui réduit réellement les charges. Pour une cuisine par goût, il coûte plus qu’il ne rapporte.
Quand il faut arrêter de bricoler
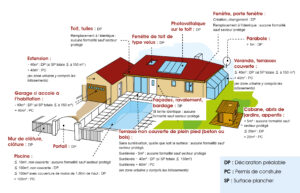
Il y a des chantiers où l’artisan n’est pas un luxe. Tout ce qui touche au gaz, au tableau électrique principal, à la structure porteuse : on ne s’improvise pas. Une intervention ratée sur une poutre, et l’assurance habitation se retourne contre vous sans ménagement. Avant d’agrandir, vérifiez aussi si vous pouvez construire en zone U.
Le bon arbitrage tient rarement dans le « tout faire » ou le « tout déléguer ». Il se situe dans le découpage : vous prenez la démolition, la préparation, la peinture, la pose de parquet flottant ; vous laissez l’électricité, la plomberie encastrée et la chape à des professionnels. Ce partage-là divise la facture par deux sans mettre en danger ni la maison ni votre couple.
Mon conseil final tient en une phrase : traitez votre projet de bricolage comme un investissement, avec un budget écrit, un calendrier et une provision pour les surprises. Pour aller plus loin, voir que faire en cas d’oubli de déclaration d’achèvement de travaux.