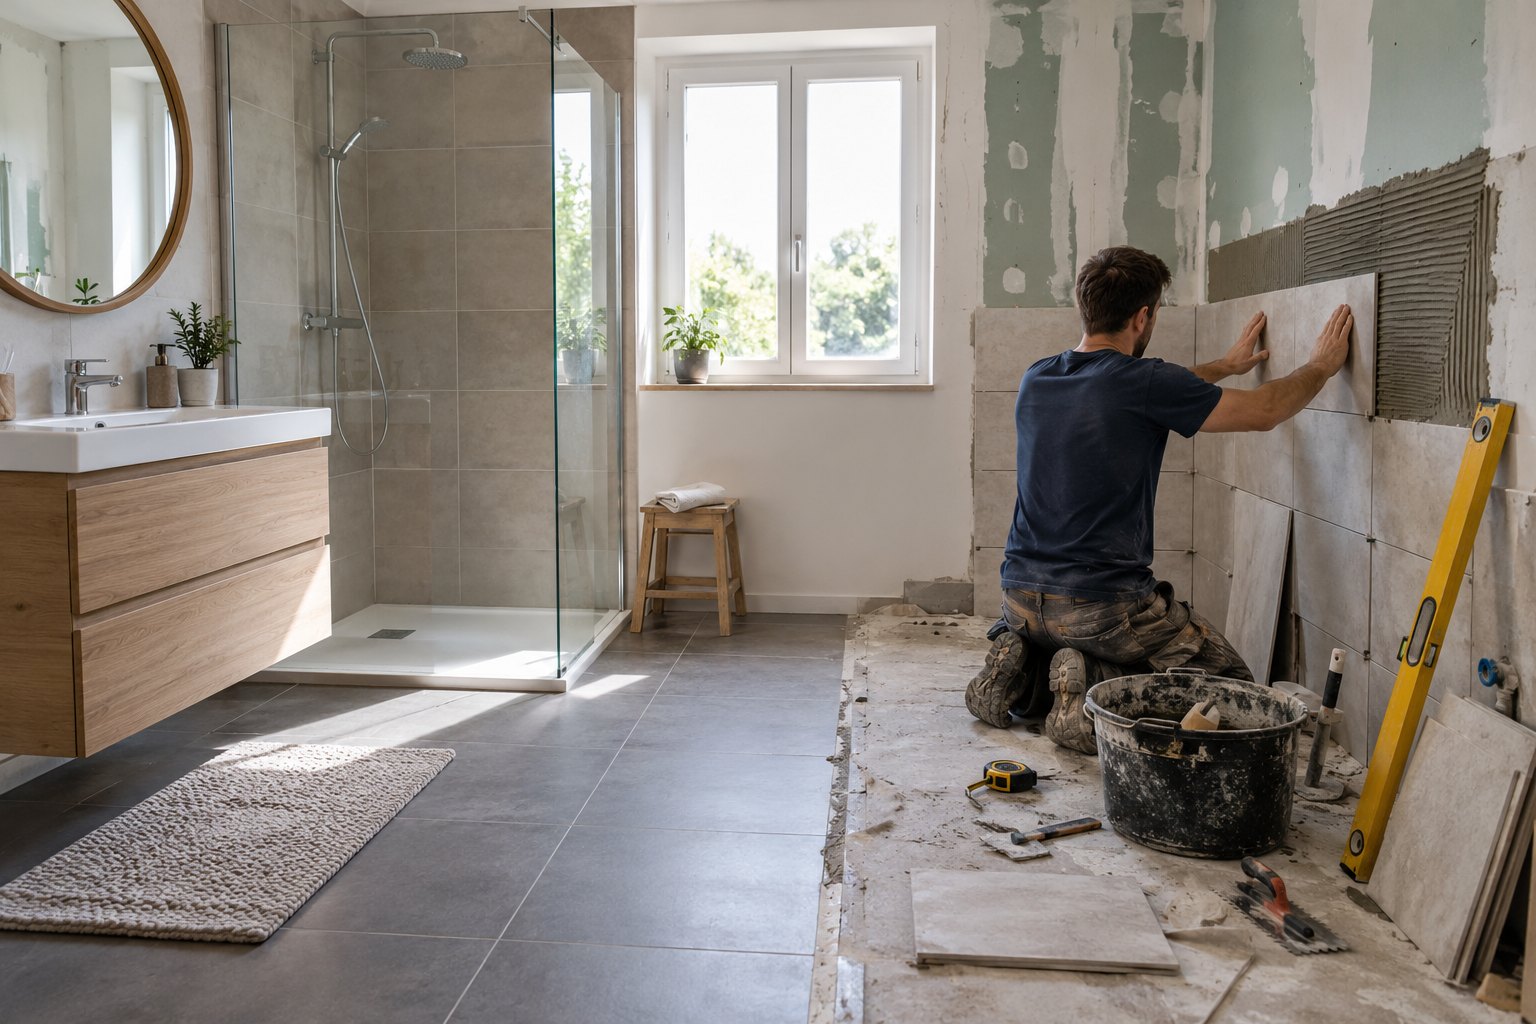

Rénover sa salle de bain soi-même plutôt que de signer un devis à 9 000 €, ça n’a rien d’un détail budgétaire. Sur dix ans, la différence entre les deux options se chiffre souvent à plusieurs milliers d’euros qui restent disponibles pour autre chose. Je ne parle pas ici de décoration légère : je parle de décisions qui touchent directement à votre patrimoine, et qui méritent d’être lues avec la même attention qu’un contrat d’assurance-vie.
Le problème, c’est que la plupart des particuliers traitent leurs travaux comme une dépense pure, alors qu’ils devraient les traiter comme un investissement. Un investissement avec un rendement mesurable, un risque, et un horizon. En fouillant les fiches pratiques du blog bricolage bricolagereussie.com, on comprend vite que la vraie question n’est pas « est-ce que je peux le faire ? » mais « est-ce que ça vaut le coup de le faire moi-même ? ». C’est exactement le même raisonnement qu’avant d’acheter une action ou de rembourser un crédit par anticipation.
Le calcul que personne ne fait
Prenons un cas concret. Un couple à Lyon veut refaire sa cuisine. Devis d’un artisan : 14 500 €. En version « on fait tout nous-mêmes, sauf l’électricité » : 8 200 € de matériel et d’outillage, plus environ 80 heures de travail réparties sur six semaines. L’économie brute atteint 6 300 €. Rapportée au temps passé, ça donne une rémunération de 78 € de l’heure, nette d’impôt. Aucun placement sans risque ne vous offre ça. Aucun.
Voilà pourquoi je considère le bricolage comme la première poche d’épargne de beaucoup de foyers modestes — celle qu’on ne voit jamais dans les tableaux de patrimoine. Elle est invisible parce qu’elle se matérialise en euros qu’on n’a pas dépensés, pas en euros qu’on a gagnés.
Ce qui crée vraiment de la valeur
Tous les travaux ne se valent pas. Certains gonflent la valeur de revente, d’autres ne font que retarder une dépense inévitable. La distinction est simple, mais elle est rarement posée clairement.
- L’isolation des combles perdus : une des rares opérations dont le gain énergétique est à peu près certain, et souvent amortie en moins de sept ans.
- La salle de bain refaite à neuf : ça ne fait presque jamais remonter la valeur d’un bien autant que ça coûte, mais ça accélère la vente.
- Une cuisine équipée à neuf, en revanche, c’est un poste où les acheteurs comparent et négocient — un équipement trop haut de gamme ne se récupère pas toujours.
- Les peintures et petits travaux esthétiques : c’est du temps, pas du capital. Le retour est surtout psychologique.
Autrement dit, il y a des travaux « rendement » et des travaux « confort ». Confondre les deux conduit à surestimer la valeur de son logement avant une mise en vente, puis à découvrir l’écart lors des offres.
Bricoler pour louer : un cas à part
Pour un investisseur locatif, l’équation change complètement. Un appartement refait proprement se loue plus vite, et surtout, il se loue plus cher. J’ai vu un studio à Rouen passer de 520 à 640 € par mois après environ 5 000 € de travaux réalisés en partie par le propriétaire lui-même. Sur huit ans, sans même parler de plus-value, ça représente près de 11 000 € de loyers supplémentaires. Le rendement du chantier est là, pas sur la fiche du bien.
Mais il y a un piège. Le bricolage mal fait coûte plus cher que le bricolage délégué. Une étanchéité ratée sous une douche, et c’est le voisin du dessous qui vous envoie la facture. Votre assurance multirisque habitation ne couvrira pas toujours une malfaçon que vous avez commise vous-même, et là, l’effet de levier se retourne d’un coup.
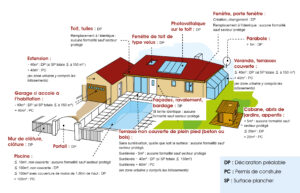
Le seuil est simple à poser : tout ce qui touche au gaz, à l’électricité principale, à la structure porteuse ou à l’étanchéité doit être confié à quelqu’un dont c’est le métier, et dont la responsabilité est engagée. Le reste peut souvent se faire à deux. Une fois le chantier terminé, pensez à la déclaration d’achèvement de travaux.
Comment intégrer ça dans une stratégie d’épargne
Je conseille souvent de traiter le budget travaux comme une ligne à part, pas comme un poste de dépenses courantes. Concrètement : ouvrir un compte dédié, y verser ce qu’on aurait mis dans un crédit travaux, et puiser dedans au fur et à mesure. Ce qui reste à la fin de l’année est de l’épargne réelle, pas de la marge perdue. Pour placer ce reste, découvrez les avantages et inconvénients de l’assurance vie.
Ceux qui arrivent à ce niveau de discipline bricolent et épargnent en même temps, sans jamais empiéter sur le fonds d’urgence. C’est rare. C’est aussi ce qui distingue un propriétaire qui construit son patrimoine d’un propriétaire qui subit ses charges.
Un dernier point, qui fâche un peu : non, investir dans une perceuse ne fait pas de vous un investisseur. L’outillage s’amortit, mais il s’amortit mal si vous ne faites qu’un chantier tous les trois ans. Louez ce qui sert une fois. Achetez ce qui sert dix ans.